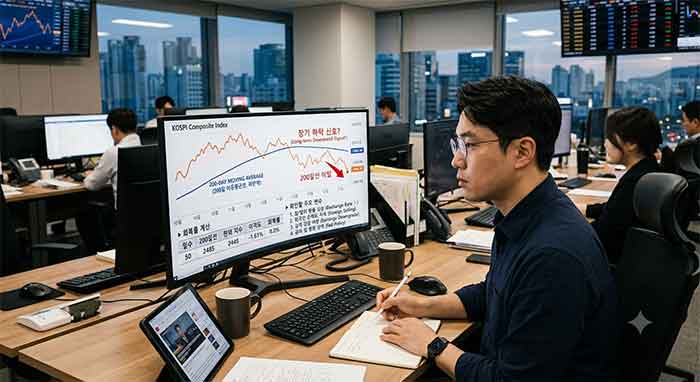
코스피가 200일 이동평균선을 밑돌았다고 곧바로 장기 하락장이 시작되는 것은 아닙니다. 2026년 10월 14일 종가를 기준으로 회복에 필요한 상승률을 계산하고, 이동평균선과 미국 물가·금리·유가를 함께 해석하는 방법을 살펴봅니다.
코스피가 200일 이동평균선 아래로 내려왔다는 사실만으로 장기 하락장이 확정되지는 않습니다. 이동평균선은 과거 주가를 평균한 참고 지표이므로, 추세가 약해졌다는 신호로 볼 수는 있어도 앞으로의 방향을 보장하지는 않습니다. 독자는 지수가 선 아래에 머무는 기간과 반등의 지속성, 금리와 유가 같은 변수를 함께 확인해야 합니다.
200일선 아래에 있다는 뜻
200일 이동평균선은 최근 200 거래일의 종가를 평균해 이은 선입니다. 약 10개월 동안의 주가 흐름을 요약해 보여주지만, 계산 기간을 200일로 정한 것은 시장에서 널리 쓰이는 기술적 기준일 뿐입니다. 선 위에 있으면 상승 추세, 아래에 있으면 하락 추세라고 단정하는 공식 판정 규칙은 없습니다.
조선비즈가 보도한 수치에 따르면 코스피는 2026년 10월 13일 6,035.35로 마감해 당시 200일선 6,385.43보다 약 5.5% 낮았습니다. 10월 14일에는 6,008.81에 마감했고 200일선은 6,395.03으로 제시됐습니다. [1] 두 날짜의 지수 종가는 각각 한국거래소 자료를 인용한 당일 시황 보도에서도 확인됩니다. [2]
200일선과 종가의 차이, 그리고 선을 다시 회복하는 데 필요한 상승률은 분모가 달라 구분해야 합니다. 10월 14일 기준으로 코스피는 200일 선보다 약 6.0% 낮았습니다. 반면 6,008.81에서 6,395.03까지 오르는 데 필요한 상승률은 약 6.4%입니다. 계산식은 (6,395.03 ÷ 6,008.81 − 1) × 100입니다. “선보다 6% 낮다”와 “현재 종가에서 6% 오르면 선을 회복한다”는 같은 뜻이 아닙니다.
과거 회복 통계는 참고 자료로 봐야
조선비즈는 1995년 이후 코스피가 200일선을 밑돌았다가 다시 올라온 사례가 124번이며, 그중 91번은 10 거래일 안에 선 위로 돌아왔다고 보도했습니다. [1] 이 집계만 보면 짧은 이탈이 장기 하락으로 이어지지 않은 경우도 적지 않았다는 해석이 가능합니다. 다만 보도된 기사에는 이탈 사례를 나눈 기준, 재진입을 판단한 방식, 분석에 사용한 전체 데이터가 구체적으로 제시되지 않았습니다. 따라서 이 비율을 앞으로의 회복 확률처럼 받아들이거나 “2주 안에 돌아오지 않으면 하락장”이라는 규칙으로 바꾸어 말하기는 어렵습니다.
지수가 200일선 아래에서 오래 머물면 약한 흐름이 이어지고 있다는 점은 확인할 수 있습니다. 하지만 이동평균선 이탈 기간만으로 원인을 알 수는 없습니다. 기업 실적 전망이 약해졌는지, 외국인 수급이 달라졌는지, 금리와 환율이 금융 여건을 조이는지 따로 살펴야 합니다. 한 번 선 위로 반등했더라도 곧 다시 밀릴 수 있으므로, 하루의 회복보다 종가 기준으로 회복이 이어지는지를 보는 편이 낫습니다.
50일선과 데드크로스가 알려주는 것
50일선은 최근 약 2개월 반의 종가 흐름을 반영합니다. 50일선이 200일선 아래로 내려가는 현상을 흔히 ‘데드크로스’라고 부릅니다. 이는 단기 평균이 장기 평균보다 낮아졌다는 뜻으로, 최근 약세가 중기 흐름에도 반영됐는지 살펴보는 데 쓰입니다.
데드크로스도 하락을 확정하는 신호는 아닙니다. 두 이동평균선은 과거 가격을 바탕으로 계산되므로 급락 뒤늦게 교차할 수 있고, 반대로 교차한 뒤 지수가 반등할 수도 있습니다. 따라서 데드크로스 여부만 보기보다 코스피가 저점을 낮추는지, 반등 때 거래와 수급이 동반되는지, 기업 이익 전망이 조정되는지를 함께 확인해야 합니다.
미국 물가와 금리, 유가는 어떤 경로로 영향을 주나
미국 노동통계국(BLS)이 2026년 10월 14일 발표한 9월 소비자물가지수(CPI)는 전년 동월보다 3.7% 상승했습니다. 8월의 3.4%보다 상승률이 높아졌고, 식품과 에너지를 제외한 근원 CPI도 전년 동월 대비 2.6% 올랐습니다. [3] 물가 상승률이 예상보다 높으면 시장은 연방준비제도(Fed)의 금리 경로를 다시 평가할 수 있습니다. 다만 CPI 한 번의 발표가 연준의 금리 인상을 확정하는 것은 아닙니다. 연준의 공식 회의 일정에는 10월 27~28일 회의가 예정돼 있습니다. [4]
금리가 오르거나 높은 수준에 오래 머물면 차입 비용이 늘어날 수 있고, 미래 이익에 대한 기대가 큰 성장 기업의 주가에는 부담으로 작용할 수 있습니다. 그러나 실제 영향은 기업별 현금흐름, 부채 구조, 실적 전망에 따라 다릅니다. “금리 상승은 모든 기술주에 같은 폭의 악재”라고 일반화하기는 어렵습니다.
브렌트유 선물은 10월 14일 배럴당 106.06달러에 마감했다고 로이터가 보도했습니다. [5] 유가가 높은 수준을 유지하면 에너지 수입 비용과 물가에 부담을 줄 가능성이 있습니다. 반대로 유가가 내려가면 물가 부담이 완화될 수 있지만, 공급 차질이나 경기 둔화가 원인이라면 주식시장에 미치는 영향은 달라집니다. 유가 수준만 보지 말고 상승 원인과 지속 기간을 함께 봐야 합니다.
투자자가 확인할 기준
이번 이탈을 해석할 때는 먼저 기준 날짜를 고정해야 합니다. 10월 14일 종가와 그날의 이동평균선을 기준으로 삼았다면 이후 시세와 섞지 말고, 다음 거래일의 종가와 새로 계산된 50일선·200일선을 확인해야 합니다. 이동평균선은 매 거래일 바뀌므로 며칠 전 수치를 현재 기준처럼 사용하면 회복까지 필요한 폭도 잘못 계산할 수 있습니다.
다음으로 지수가 200일선에 근접하거나 다시 넘어선 뒤 그 수준을 지키는지, 반등이 일부 대형주에만 집중되지 않는지 살펴볼 수 있습니다. 외국인·기관 수급은 하루의 순매수보다 며칠간의 흐름과 업종별 차이를 함께 보는 편이 유용합니다. 미국 CPI와 연준 회의 결과, 브렌트유 가격은 코스피 방향을 단정하는 신호가 아니라 시장의 위험 선호를 바꿀 수 있는 변수로 다뤄야 합니다.
요약하면 200일선 이탈은 추세 약화를 살펴보라는 경고 신호이지, 장기 하락장의 확정 선언은 아닙니다. 2026년 10월 14일 종가 기준으로 200일선까지 필요한 상승률은 약 6.4%였으며, 이 수치는 이후 지수와 이동평균선이 움직이면 달라집니다. 특정 날짜의 기술적 지표보다 종가 흐름, 회복의 지속성, 실적·금리·유가 변화를 함께 확인하는 것이 핵심입니다.
출처
[1] 조선비즈 / 「코스피 ‘죽음의 십자가’ 오나…美 금리·유가 변수가 갈림길」 / 2026년 10월 15일 / 자료 보기 조선비즈
[2] 한국거래소 / KRX Data Marketplace / 날짜 미표기 / 자료 조회 KRX Data Marketplace
[3] 미국 노동통계국(BLS) / 「Consumer Price Index — September 2026」 / 2026년 10월 14일 / 자료 보기 2026 M09 Results
[4] 미국 연방준비제도(Federal Reserve) / 「Monetary Policy」 / 날짜 미표기 / 회의 일정 보기 Monetary Policy
[5] 로이터 / 「Oil prices gain on attacks in Saudi Arabia, Iran's new tactics to target tankers」 / 2026년 10월 14일 / 자료 보기
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 삼성전자·SK하이닉스 프리마켓 6~7% 하락 ‘검은 목요일’…미국 물가 충격에 코스피 6000선 시험대 (0) | 2026.10.15 |
|---|---|
| 미 9월 CPI 3.7%…나스닥 1.88% 하락, 국제유가 3주 최고치 (0) | 2026.10.15 |
| 미 물가 충격에 나스닥 1.88% 급락…애플은 종가 기준 시총 5조달러 첫 돌파 (0) | 2026.10.15 |
| 코스피 5.46% 급락에 개인 2조원 순매수…반대매매 593억원 (0) | 2026.10.15 |
| 댄 아이브스 “코스피 6~12개월 내 9천피 회복”…AI 낙관론과 확인할 변수 (0) | 2026.10.15 |


