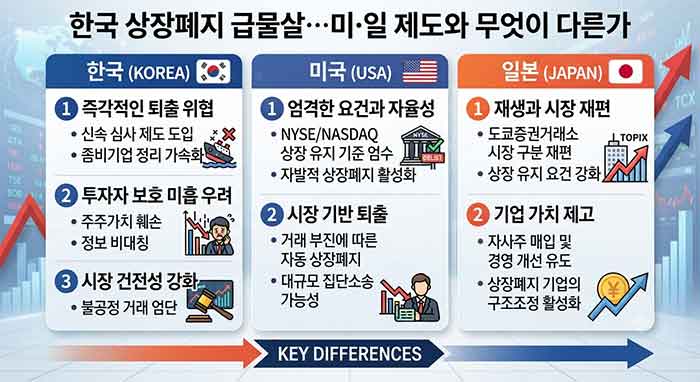
한국의 동전주·시가총액 상장폐지 기준과 미국·일본의 회복기간을 비교합니다. 흑자기업에도 상장폐지 위험이 생기는 이유와 투자자가 확인할 공시를 설명합니다.
상장폐지 위험은 적자 여부만으로 판단할 수 없습니다. 이익을 내는 기업도 시가총액이나 주가 등 별도의 상장유지 요건을 충족하지 못하면 상장폐지 대상이 될 수 있습니다. 반대로 주가가 하루 기준선 아래로 떨어졌다고 곧바로 퇴출되는 것도 아닙니다.
한국과 미국·일본 제도의 차이를 이해하려면 기준 금액, 미달 상태의 지속기간, 회복에 필요한 조건, 예외 규정을 함께 봐야 합니다. 세 나라 모두 정량 기준과 개선 절차를 두고 있어, ‘한국은 즉시 퇴출하고 해외는 충분히 기다려준다’는 식으로 나누기는 어렵습니다.
아래 내용은 2026년 9월 16일 기준으로 확인한 공식 자료를 바탕으로 하며, 시행 중인 기준과 향후 적용될 기준을 구분했습니다.
한국: 시가총액 기준 상향과 동전주 요건 도입
금융위원회는 2026년 5월 13일 한국거래소 상장규정 개정을 승인했습니다. 시가총액 기준 상향 일정을 앞당기고, 7월 1일부터 주가 1,000원 미만인 동전주에 대한 상장폐지 요건을 도입하는 내용입니다. [1]
구분 2026년 7월 1일부터 적용 2027년 1월 1일부터 적용
| 코스피 시가총액 기준 | 300억원 | 500억원 |
| 코스닥 시가총액 기준 | 200억원 | 300억원 |
시가총액과 동전주 요건은 기준 미달이 30 거래일 연속 이어지면 관리종목에 지정되는 구조입니다. 이후 90 거래일 동안 연속 45 거래일 기준을 충족하는 회복 조건을 만족하지 못하면 상장폐지로 이어집니다. [1]
여기서 중요한 것은 ‘연속’입니다. 며칠 주가가 반등했다고 관리 사유가 해소되는 것은 아닙니다. 또한 90 거래일은 달력상의 90일과 다르므로, 투자자는 거래소가 공시한 적용기간을 확인해야 합니다.
동전주 요건을 피하기 위한 주식병합·감자에도 제한이 있습니다. 관리종목 지정 후 90 거래일 동안 최근 1년 내 병합·감자 이력이 있는 기업의 추가 병합·감자와, 10대 1을 초과하는 병합·감자를 즉시 상장폐지 사유로 규정했습니다. [1]
‘90 거래일’과 ‘최대 개선기간 1년’은 다른 절차다
상장폐지 관련 기사에서 등장하는 기간을 하나로 묶어 읽으면 혼동하기 쉽습니다.
시가총액·동전주 요건의 회복기간은 특정 수치가 기준을 다시 충족하는지 판단하는 기간입니다. 반면 상장적격성 실질심사의 개선기간은 기업의 계속성 등과 관련된 문제를 개선하도록 부여하는 기간입니다.
금융위원회가 2026년 2월 12일 발표한 개혁방안에는 코스닥 실질심사에서 부여 가능한 최대 개선기간을 1년 6개월에서 1년으로 줄이는 내용이 담겼습니다. 이는 모든 상장폐지가 최초 사유 발생 후 1년 안에 끝난다는 뜻이 아닙니다. 심사 진행과 소송 등에 걸리는 시간까지 포함한 전체 처리기간과는 구분해야 합니다. [2]
따라서 개별 기업을 확인할 때는 먼저 어떤 사유로 어떤 절차에 들어갔는지부터 살펴야 합니다.
미국: NYSE와 나스닥은 ‘1달러 미달’의 계산법부터 다르다
미국의 대표적인 최저가격 기준은 1달러지만, 두 거래소가 같은 방식으로 판단하지는 않습니다.
비교 항목 NYSE나스닥
| 일반적인 가격 미달 판정 | 연속 30거래일의 평균 종가가 1달러 미만 | 최저 매수호가 기준 미달이 30영업일 연속 지속 |
| 기본 회복기간 | 통지 후 일반적으로 6개월 | 통지 후 일반적으로 180일 |
| 주요 회복 조건 | 월말 종가와 해당일까지의 30거래일 평균 종가가 모두 1달러 이상 | 통상 최소 10영업일 연속 기준 충족 |
| 추가 기간 | 적용 규정과 사유 확인 필요 | 캐피털마켓 관련 요건 등을 충족하면 추가 180일 가능 |
NYSE의 가격 판정과 회복 조건은 SEC의 2026년 8월 14일 승인 문서에 설명돼 있습니다. 나스닥은 규정 5810에서 개선기간과 추가 기간의 조건을 정합니다. 나스닥의 180일은 달력일 기준이며, 모든 기업이 자동으로 총 360일을 받는 것은 아닙니다. [3] [4]
주식병합 이력에 따른 예외도 중요합니다. 가격 기준을 충족하지 못한 기업이 최근 1년 안에 주식병합을 했다면 일반적인 회복기간을 받을 수 없는 규정이 있습니다. 최근 2년간 누적 병합비율 기준은 NYSE가 200대 1 이상, 나스닥이 250대 1 이상입니다.[4] [5]
따라서 미국 제도를 ‘병합을 여러 번 해야 제한받는다’고 이해하면 부정확합니다. 한 차례의 병합 이력도 이후 가격 기준 미달 시 회복기간에 영향을 줄 수 있습니다.
일본: 새 기준 시행까지의 준비기간과 미달 후 개선기간을 구분한다
일본 도쿄증권거래소 그로스시장은 현재 상장 후 10년이 지난 기업에 시가총액 40억엔 이상을 요구합니다. 공식 안내에는 2030년 3월 1일부터 상장 후 5년이 지난 기업에 100억엔 이상을 요구하도록 변경한다고 명시돼 있습니다. 100억엔 기준을 현재 시행 중인 요건처럼 읽어서는 안 됩니다.[6]
일본의 기간은 두 가지로 나눠 봐야 합니다.
- 시행 전 준비기간: 강화된 기준이 실제 적용되기 전까지 기업이 대응할 시간
- 기준 미달 후 개선기간: 적용된 기준을 충족하지 못한 기업에 부여되는 회복 시간
JPX는 시장 재편 경과조치 종료에 따른 일반적인 상장유지 기준 미달 시 개선기간을 원칙적으로 1년으로 안내합니다. 다만 거래량 기준은 6개월이며, 일부 기존 이행계획에는 별도 경과조치가 있습니다.[7]
즉, 일본도 모든 사유와 모든 기업에 똑같은 회복기간을 주는 구조는 아닙니다. 한국과 비교할 때도 같은 종류의 기준과 절차를 맞춰 비교해야 합니다.
흑자기업도 위험할 수 있는 이유: 이익과 시가총액은 다른 지표다
영업이익은 일정 기간의 영업성과이고, 시가총액은 주식시장에서 평가한 지분가치입니다. 평가 대상과 계산 방식이 다르므로 흑자와 낮은 시가총액은 동시에 나타날 수 있습니다.
가상 예시로, 상장주식 수가 1,000만주이고 주가가 1,800원인 기업을 생각해 보겠습니다.
시가총액 = 1,000만주 × 1,800원 = 180억원
이 기업이 영업흑자를 냈더라도 시가총액은 2026년 7월부터 적용되는 코스닥 기준인 200억원보다 낮습니다. 다만 이 한 시점의 수치만으로 상장폐지가 확정되는 것은 아닙니다. 실제로는 기준 미달의 지속기간과 회복 여부를 함께 판단합니다.
주식병합도 시가총액 문제를 자동으로 해결하지 못합니다. 위 기업이 5주를 1주로 병합하고 다른 조건이 같다고 가정하면, 주식 수는 200만주, 이론상 주가는 9,000원이 됩니다.
병합 후 시가총액 = 200만주 × 9,000원 = 180억원
주당 가격은 높아졌지만 전체 지분가치는 같습니다. 실제 거래가격은 달라질 수 있으나, 병합 자체가 이익이나 현금을 만들어내는 것은 아니라는 점을 보여주는 계산입니다.
정책을 평가할 때도 이 구분이 필요합니다. 낮은 시가총액만으로 기업의 영업 부실을 단정할 수는 없습니다. 동시에 흑자라는 이유만으로 별도의 상장유지 기준을 충족했다고 볼 수도 없습니다.
투자자가 공시를 확인하는 순서
보유 종목의 위험을 점검할 때는 주가 화면보다 거래소 공시를 먼저 확인하는 편이 정확합니다.
- 관리종목 지정 사유를 확인합니다.
한국거래소 KIND에서 회사명을 검색하고, 시가총액·주가·감사의견 등 어떤 사유가 적용됐는지 읽습니다. 사유가 여러 개라면 각각 구분합니다. - 적용기간과 해소 조건을 적습니다.
지정일, 판단기간, 연속 충족 요건을 확인합니다. ‘오늘 기준선을 넘었다’는 사실과 ‘관리 사유가 해소됐다’는 판단을 구분합니다. - 병합·감자 공시를 함께 확인합니다.
최근 실시 이력, 비율, 효력 발생일을 살펴봅니다. 주당 가격 상승만 보고 위험이 사라졌다고 판단하지 않습니다. - 재무상태는 별도로 점검합니다.
DART의 사업·반기보고서에서 영업이익뿐 아니라 영업현금흐름, 자본총계, 차입금과 감사·검토의견을 확인합니다. 순이익 흑자가 자산 처분 등 일회성 요인에서 발생했는지도 살펴야 합니다. - 회사의 계획과 거래소의 결정을 구분합니다.
회사가 정상화 계획을 발표한 것과 거래소가 관리 사유 해소 또는 상장유지를 결정한 것은 서로 다른 단계입니다.
한국·미국·일본의 상장폐지 제도를 비교할 때 가장 유용한 질문은 ‘어느 나라가 더 엄격한가’보다 ‘내 종목에는 어떤 기준이 적용되고, 언제까지 무엇을 충족해야 하는가’입니다. 수익성, 주가, 시가총액과 절차상 기한을 나눠 살펴야 실제 위험을 판단할 수 있습니다.
출처
[1] 금융위원회 — 「상장폐지 개혁방안(2.12일발표) 시행을 위한 한국거래소 상장규정 개정 승인」 — 2026년 5월 13일 — 공식 자료
[2] 금융위원회 — 「부실기업 신속·엄정 퇴출을 위한 상장폐지 개혁 방안」 — 2026년 2월 12일 — 공식 자료
[3] 미국 SEC — NYSE 상장규정 802.01C 개정 승인, Release No. 34-106133 — 2026년 8월 14일 — 승인 문서
[4] Nasdaq — 「Nasdaq 5800 Series」, Rule 5810 — 공식 규정
[5] 미국 SEC — NYSE 주식병합 제한 관련 규정 개정 승인, Release No. 34-102201 — 2025년 1월 15일 — 승인 문서
[6] 일본거래소그룹 JPX — 「Continued Listing Criteria (Growth Market)」 — 그로스시장 상장유지 기준
[7] 일본거래소그룹 JPX — 「Expiration of Transitional Measures Regarding Continued Listing Criteria」 — 경과조치 종료 및 개선기간 안내
※ 본 글은 공개된 자료를 바탕으로 작성한 투자 정보이며, 특정 종목에 대한 매수·매도 추천이나 투자 권유를 목적으로 하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자 기초' 카테고리의 다른 글
| '주식 초보자'가 반드시 알아야 할 "필수 기초 용어 9가지" 완벽 가이드 (0) | 2026.09.18 |
|---|---|
| 미국 금리 전망 읽는 법: FedWatch 확률·PPI·10년물 국채금리의 차이 (0) | 2026.09.11 |
| KRX 애프터마켓 9월 14일 도입: 거래시간·제외 종목·미체결 주문 확인법 (0) | 2026.09.11 |
| 원화 강세 때 해외 ETF 수익률은? 환노출·환헤지·달러 인버스 비교 (0) | 2026.09.10 |
| 금리가 올라도 금값이 오르는 이유: 실질금리와 원화 수익률 읽는 법 (0) | 2026.09.03 |


