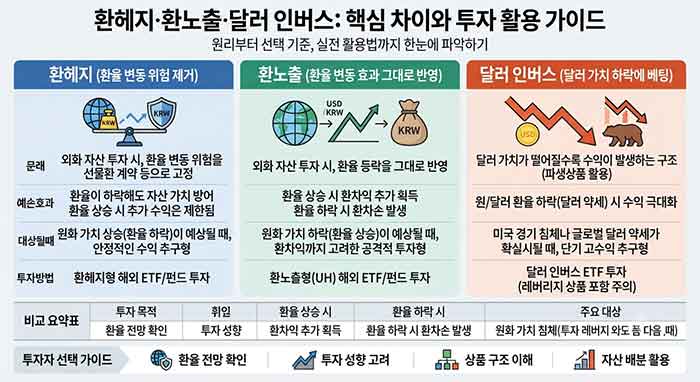
해외 주식이나 자산에 투자할 때 가장 먼저 마주하는 고민 중 하나는 환율 변동 위험을 어떻게 다룰 것인가 하는 점입니다. 상품 설명서에 적힌 환헤지(Hedged), 환노출(Unhedged), 그리고 독립적인 환율 베팅 수단인 달러 인버스(Inverse)는 각각 작동 원리와 비용 구조가 완전히 다릅니다. 각 개념의 정확한 구조와 장단점을 파악해야 거시경제 환경 변화 속에서 불필요한 손실을 막고 투자 목적에 맞는 최적의 선택을 할 수 있습니다.
1. 환헤지(Hedged)의 개념과 숨은 비용의 실체
환헤지 상품은 해외 자산에 투자할 때 환율 변동에 따른 위험을 방어하기 위해 통화 선도 계약 등의 파생상품을 활용하는 구조를 말합니다. 상품 명칭 뒤에 (H) 또는 (Hedge)로 표시됩니다.
- 작동 원리: 투자한 미국 주식이나 해외 펀드의 가격 등락과 무관하게, 원·달러 환율 변동에 따른 손실과 이익을 차단합니다. 예를 들어 S&P 500 지수가 5% 상승했으나 원·달러 환율이 하락(원화 강세)했을 때, 환헤지형 상품은 환율 변동 효과를 고정하므로 온전히 주가 상승분인 5%에 가까운 수익을 기대할 수 있습니다.
- 총보수에 잡히지 않는 헤지 비용: 많은 투자자가 환헤지는 '위험만 없애주는 공짜 방어막'으로 오인하지만, 실제로는 구조적인 비용이 수반됩니다. 환헤지는 미래의 환율을 미리 정해두는 선물환 거래(통화선도)를 통해 이루어지는데, 이 과정에서 한미 간 기준금리 차이가 비용으로 작용합니다. 2026년 9월 기준 한국 기준금리는 3.0%, 미국 기준금리는 3.50~3.75% 수준으로 금리 역전 현상이 이어지고 있습니다. 이 경우 이자가 높은 달러를 포기하고 낮은 원화를 선택하는 형태가 되므로, 헤지를 유지하는 것만으로도 연 1% p 안팎의 헤지 비용이 펀드 내부에서 지속적으로 차감됩니다. 운용사 공시 총보수(TER)에 직접 드러나지 않는 이 숨은 비용은 장기 투자 시 복리 수익률을 갉아먹는 주원인이 됩니다.
2. 환노출(Unhedged)의 구조와 안전자산 효과
환노출 상품은 별도의 환율 방어 장치를 두지 않고, 기초자산의 가격 변동과 원·달러 환율의 등락을 고스란히 반영하는 방식입니다. 상품 명칭에 별도 기호가 없거나 (UH)로 표기됩니다.
- 작동 원리: 원화 가치가 하락하고 달러 가치가 상승(환율 상승)하면, 해외 주식 가격이 제자리걸음이더라도 환차익이 발생해 원화 환산 수익률이 높아집니다. 반대로 원화가 강세를 보이면 환차손이 발생하여 수익률이 깎입니다.
- 자산 배분 관점의 의미: 역사적으로 글로벌 경제 위기나 증시 급락 장세가 닥치면 위험자산 회피 심리로 인해 안전자산인 달러 가치가 급등하는 경향이 있었습니다. 이때 환노출형 해외 주식에 투자하고 있다면, '주가 하락'의 충격을 '환율 상승(환차익)'이 일정 부분 상쇄해 주는 자연스러운 완충(Hedge) 역할을 기대할 수 있습니다. 이 때문에 전문가들은 10년 이상의 은퇴 자금이나 적립식 장기 투자 자금의 기본값을 환노출형으로 설정하는 것을 권장합니다. 매달 자산을 나눠 사는 적립식 투자 자체에 환율 평균화 효과가 포함되기 때문입니다.
3. 달러 인버스의 개념과 단기 트레이딩 주의점
환헤지와 환노출이 해외 주식 투자에 부수적으로 결합된 환율 대응 방식이라면, 달러 인버스는 환율의 하락(달러 약세·원화 강세) 자체에 수익을 직접 연동시킨 독립형 파생상품입니다.
- 작동 원리: 원·달러 환율이 하락할 때 수익이 발생하도록 설계된 상장지수펀드(ETF)나 파생상품입니다. 원·달러 환율이 하락하는 추세일 때 단기적인 환차익을 추구하거나, 보유 중인 실물 달러 자산의 가치 하락에 대비하는 방어 목적으로 활용됩니다.
- 구조적 한계: 인버스 상품은 선물 계약을 기반으로 매일의 수익률을 음(-)의 방향으로 추종합니다. 이 과정에서 기초자산의 가격 변동성이 클 때 발생하는 '복리 효과의 왜곡(볼라티리티 드래그)'과 만기 롤오버 비용이 누적되므로, 지수가 장기적으로 횡보하거나 우상향 할 때 원금이 빠르게 깎이는 특성이 있습니다. 따라서 장기 보유 목적보다는 환율 하락 추세가 명확할 때 한정해 활용하는 단기 트레이딩 수단으로 적합합니다.
4. 환율 시나리오별 수익률 비교 시뮬레이션
매수 시점 환율을 1,350원, 1년 뒤 기초지수 상승률이 10%를 기록했다고 가정할 때, 연 1%p의 헤지 비용을 감안한 환헤지(H)와 환노출(UH)의 1년 뒤 수익률 변화는 다음과 같습니다.
| 1년 뒤 환율 시나리오 | 환헤지형 (H) 수익률 | 환노출형 (UH) 수익률 | 유리한 선택지 |
| 1,250원 하락 (-7.4%) | +9.0% | +1.8% | 환헤지형 (H) |
| 1,350원 유지 (변동 없음) | +9.0% | +10.0% | 환노출형 (UH) |
| 1,450원 상승 (+7.4%) | +9.0% | +18.2% | 환노출형 (UH) |
계산 근거: 환헤지형은 지수 상승률(10%)에서 구조적 헤지 비용(1%p)을 차감하여 9%로 고정됩니다. 환노출형은 지수 상승률에 환율 변동분이 가감되며, 환율 상승 시 환차익이 더해지고 환율 하락 시 환차손이 반영됩니다.
데이터에서 보듯, 환헤지 상품을 선택한다는 것은 "환율이 확실히 하락할 것"이라는 전망에 베팅하는 것과 같습니다. 환율의 방향성을 맞추기란 주가 예측만큼이나 어렵기 때문에, 뚜렷한 단기 자금 운용 목적이 아니라면 예측하기 힘든 변수에 매년 비용을 지불하는 환헤지보다 환노출을 택하는 편이 합리적일 수 있습니다.
5. 상황별 최종 선택 가이드
- 은퇴 자금, 연금 계좌 등 10년 이상 장기 투자 자금: 환율 변동성을 시간으로 분산하고 위기 시 달러 안전판 효과를 누릴 수 있는 환노출형이 기본값입니다.
- 2~3년 내에 자금을 인출해야 하는 목적성 단기 자금: 환율 급락으로 인한 원금 손실 위험을 회피해야 하므로 환헤지형이 유효합니다.
- 거시경제 지표상 고환율 국면이 정점을 지나 완연한 하락세로 접어들었다고 판단될 때: 환차손을 방어하기 위한 환헤지형 전환이나 단기 달러 인버스 활용을 고려할 수 있습니다.
출처
- 한국거래소 — 지수 및 상장지수펀드(ETF) 상품 가이드 — https://www.krx.co.kr
- 금융감독원 — 금융용어사전 및 파생상품 투자 주의 안내서 — https://www.fss.or.kr
- KB캐피탈 금융라이프 — 환헤지 vs 환노출 ETF 원리와 장단점, 투자 전략 살펴봐요 (2026년 5월 6일) — https://m.kbcapital.co.kr/aboutus/cmpgdnc/finLifeDtl.kbc?blbdSeqno=108531
- 티스토리 (우기 DB) — 환헤지 환노출 차이 완벽정리 : ETF 이름 뒤 (H)의 숨은 비용 (2026년 9월 15일) — https://woogie-db.tistory.com/105
'투자 기초' 카테고리의 다른 글
| ETF의 모든 것 : 구조부터 수익률·비용·위험까지 확인하는 방법 (0) | 2026.09.22 |
|---|---|
| '주식 조건검색'이란 무엇이며, 어떻게 실전 매매에 활용해야 할까? (0) | 2026.09.18 |
| "물타기, 불타기" 뜻과 원리 (0) | 2026.09.18 |
| "공모주란 무엇인가?" IPO 개념부터 청약 방법, 균등·비례 배정 및 실전 투자 가이드 (1) | 2026.09.18 |
| PER, PBR, ROE의 개념과 해석 방법 (0) | 2026.09.18 |


