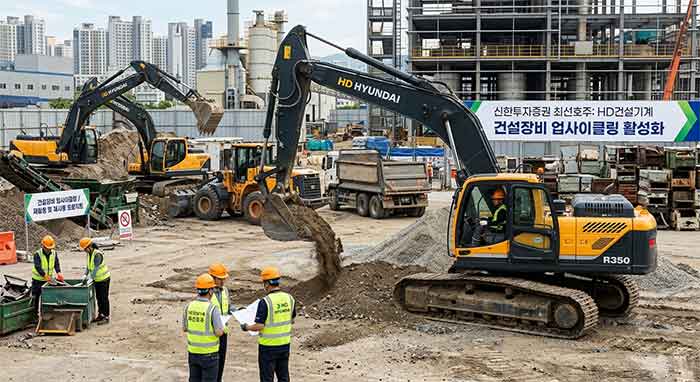
신한투자증권은 데이터센터·인프라·광산 투자에 따른 비주택 장비 수요를 근거로 건설장비 업황의 회복 가능성을 제시했습니다. 최선호주로 HD건설기계를 꼽았으며, 두산밥캣은 북미 주택시장과 관세 영향을 살펴볼 대상으로 언급했습니다.
건설장비 업황이 회복 국면에 들어설 수 있을까요? 신한투자증권은 2026년 10월 8일 발표한 산업 보고서에서 데이터센터와 인프라, 광산 개발 투자가 비주택 건설장비 수요를 뒷받침할 것으로 전망했습니다. 보고서의 최선호주는 HD건설기계입니다. 다만 수요 증가가 곧바로 실적 개선으로 이어지는 것은 아닙니다. 지역별 투자 집행 속도와 디젤 공급, 계절성, 환율·관세가 실제 판매와 수익성을 좌우할 수 있습니다. [1]
데이터센터 투자가 장비 수요로 이어지는 경로
데이터센터를 지으려면 부지 정리와 기초 공사, 전력·도로 등 주변 인프라 구축이 필요합니다. 이 과정에서 굴착기와 휠로더 같은 건설장비가 쓰일 수 있습니다. 광산 개발도 채굴과 운반에 장비를 필요로 합니다. 이런 점에서 데이터센터·인프라·마이닝 투자는 주택 경기와 다른 수요 기반이 될 수 있습니다.
신한투자증권은 운영 중인 시설과 건설·계획 단계의 데이터센터 용량을 합산한 지역 비중으로 미주 81.4%, 유럽·중동·아프리카(EMEA) 8.2%, 아시아·태평양(APAC) 10.4%를 제시했습니다. 보고서는 2030년까지 호주 데이터센터 용량이 약 3.3배 늘어날 것으로 보는 등 미국 외 지역의 증설 가능성에도 주목했습니다. [1] 이 수치는 보고서의 전망치이며, 실제 가동 용량이나 건설장비 발주량을 뜻하지는 않습니다.
따라서 데이터센터 투자 규모만으로 장비 업체의 매출을 추정하기는 어렵습니다. 계획이 착공으로 이어지는지, 현지에서 어떤 장비를 조달하는지, 건설사가 장비를 직접 구매하는지 임대하는지에 따라 업체별 수혜가 달라질 수 있습니다. 전력·용수 확보나 인허가 지연으로 공사가 늦어져도 장비 수요의 시점은 뒤로 밀릴 수 있습니다.
광산 수요는 자원 가격과 운영 여건을 함께 봐야
구리와 금 등 광물 가격이 높은 수준을 유지하면 채굴 프로젝트의 경제성이 개선돼 장비 투자에 우호적일 수 있습니다. 그러나 원자재 가격만으로 마이닝 장비 수요가 결정되지는 않습니다. 광산 운영비, 운송·연료 조달 여건, 프로젝트 승인과 자금 조달도 함께 작용합니다.
특히 보고서는 중동에서 디젤을 조달하는 아프리카 지역의 수급 차질이 단기 변수라고 짚었습니다. [1] 장비의 전동화 비중이 아직 낮다는 분석을 고려하면, 연료 부족은 장비 가동과 신규 구매를 모두 제약할 수 있습니다. 아프리카의 인프라 예산 증가가 중장기 수요에 긍정적일 수 있어도, 예산 편성만으로 발주와 매출이 확정되는 것은 아닙니다.
최선호주 HD건설기계, 실적 전망에는 단기 부담
신한투자증권은 HD건설기계를 업종 최선호주로 제시했습니다. 다만 10월 8일 공개된 기업 분석에서는 중동·아프리카의 디젤 수급과 3분기 계절성 등을 이유로 단기 실적 눈높이를 낮췄습니다. 해당 분석에 제시된 2026년 3분기 전망은 매출 2조 3,000억 원, 영업이익 1,702억 원, 영업이익률 7.4%입니다. 매출은 전년 동기보다 17.3% 늘어날 것으로 봤지만, 합병 영향으로 영업이익의 전년 동기 비교는 어렵고 전 분기보다는 실적이 감소할 것으로 예상했습니다. [2] 이는 확정 실적이 아닌 증권사 추정치입니다.
목표주가는 기존 18만 원에서 17만 원으로 낮췄습니다. [2] 따라서 ‘업사이클 진입’이라는 산업 전망과 단기 실적 기대치 하향은 함께 읽어야 합니다. 장기 수요에 대한 낙관론이 있다고 해서 당장의 판매량이나 이익률이 꾸준히 오르는 것은 아닙니다.
두산밥캣은 북미 주택과 관세 변수가 핵심
신한투자증권은 같은 산업 보고서에서 두산밥캣도 다뤘습니다. 원문에 제시된 분석은 북미 주택시장에 대한 높은 노출도와 멕시코 생산 이후 관세 영향을 확인해야 한다는 점에 초점을 둡니다. [1] 건설장비 업황 회복이 진행되더라도 주택시장 회복이 늦거나 관세 부담이 커지면 두산밥캣의 실적 반응은 다를 수 있습니다. 보고서에 두산밥캣이 포함됐다는 사실만으로 HD건설기계와 같은 투자 논리나 우선순위를 적용하기는 어렵습니다.
업황 회복 여부를 확인할 지표
건설장비 업사이클이 실제 실적으로 이어지는지 보려면 전망 수치보다 후속 지표를 확인할 필요가 있습니다. 지역별 장비 판매와 수주, 업체의 재고·매출 흐름, 광산 프로젝트의 착공 여부, 아프리카의 디젤 조달 상황이 핵심입니다. HD건설기계는 합병 전후 비교 기준이 달라질 수 있으므로 분기 실적을 볼 때 연결 범위와 비교 기간도 함께 확인해야 합니다.
두산밥캣은 북미 주택시장과 멕시코 공장 관련 관세 부담이 관찰 지점입니다. 데이터센터 투자 확대가 장비 수요에 우호적인 흐름일 수 있지만, 지역별 공사 일정과 장비 조달 방식, 비용 상승이 결과를 바꿀 수 있습니다. 신한투자증권의 전망은 이런 조건을 전제로 한 분석이며, 특정 종목의 주가 상승이나 투자 수익을 보장하지 않습니다.
출처
[1] 신한투자증권 / 「건설장비 만찬이 준비돼 있다」 / 2026년 10월 8일 / 원문 PDF
[2] 뉴스핌 / 「[리포트 브리핑] HD건설기계, '디젤 부족, 성장 추세는 유지' 목표가 170,000원 - 신한투자증권」 / 2026년 10월 8일 / 자료 보기
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 美 3분기 실적 시즌 본격화…AI 이익 확인이 코스피 반등의 변수 (0) | 2026.10.11 |
|---|---|
| 한국서 태어난 코인은 왜 해외에 기반을 뒀나…발행·계좌 규제의 경계가 관건 (0) | 2026.10.11 |
| IPO 수요예측 10곳·일반청약 2곳…10월 12~16일 공모 일정 이어져 (0) | 2026.10.10 |
| 비트코인, 8만 달러대 급락 뒤 반등…ETF 자금은 이틀 새 7억2900만 달러 유출 (0) | 2026.10.10 |
| 2차전지 레버리지 ETF 강세·방산 ETF 급락…개인은 커버드콜 순매수 (0) | 2026.10.10 |


