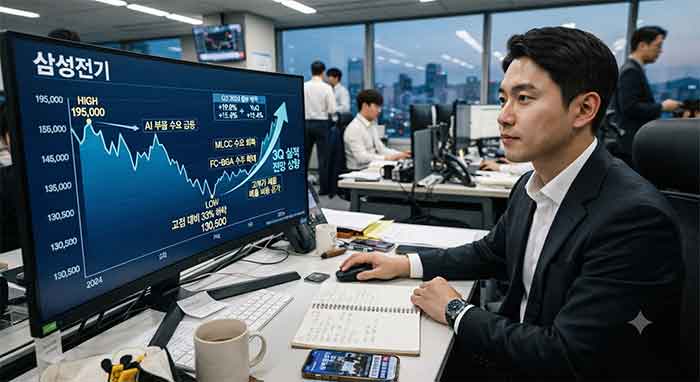
삼성전기 주가 조정과 2026년 3분기 실적 전망을 MLCC 장기공급계약, AI 서버용 부품 수요, 증권사 목표주가의 전제와 함께 살펴봅니다.
삼성전기는 2026년 9월 들어 주가 변동성이 커졌지만, AI 서버용 MLCC와 반도체 기판 수요를 근거로 증권가의 3분기 실적 추정치는 높아지고 있다. 다만 3분기 실적은 아직 발표 전인 전망치이며, 목표주가도 미래 실적 가정에 따라 달라지는 분석 의견이라는 점을 함께 봐야 한다.
9월 23일 삼성전기 정규장 종가는 150만 7,000원이었다. 6월 19일 장중 고점 225만 4,000원과 비교하면 약 33.1% 낮은 수준이다. 9월 18일 KB증권은 당시 주가 수준을 기준으로 고점 대비 약 41% 하락했다고 분석했다. 고점 대비 하락률은 비교하는 날짜와 장중·종가 기준에 따라 달라질 수 있다. [1]
실적 개선의 출발점은 AI 서버용 고부가 부품
삼성전기는 MLCC(적층세라믹콘덴서), 반도체 패키지 기판, 카메라모듈 등을 생산한다. 이 가운데 최근 실적 기대를 키우는 분야는 AI 서버와 데이터센터에 쓰이는 고용량·고신뢰성 MLCC, 그리고 AI 가속기·서버 CPU용 FCBGA 기판이다.
MLCC는 전자회로에서 전력을 안정적으로 공급하고 신호 간섭을 줄이는 부품이다. AI 서버는 높은 전력과 발열 환경에서 장시간 가동되므로 일반 정보기술(IT) 기기보다 고성능 MLCC 수요가 많을 수 있다. 삼성전기는 2026년 2분기 실적 발표에서 AI 서버·네트워크·데이터센터용 MLCC 판매 확대가 컴포넌트 부문 성장에 기여했다고 밝혔다. [2]
회사가 공개한 계약도 실적 가시성을 높이는 요소다. 삼성전기는 5월 글로벌 대형기업과 약 1조 5,000억 원 규모의 실리콘 캐패시터 공급계약을 체결했다고 발표했다. 계약 기간은 2027년부터 2028년까지다. [3] 이어 9월에는 2027년 한 해 공급을 대상으로 약 1조 722억 원 규모의 AI 서버용 MLCC 계약을 공시성 보도자료로 발표했다. [4]
다만 계약금액 전체가 곧바로 올해 매출이나 이익으로 반영되는 것은 아니다. 계약 기간, 제품별 납품 시점, 고객사 인증, 생산능력과 원가가 실제 분기 실적을 결정한다.
3분기 ‘깜짝 실적’은 확정된 결과가 아니라 증권가 전망
삼성전기는 2026년 2분기 연결 기준 매출 3조 4,572억 원, 영업이익 4,404억 원을 기록했다. 전년 동기 대비 매출은 24%, 영업이익은 107% 증가했다. [2]
3분기 실적은 아직 회사가 발표하지 않았다. 메리츠증권은 9월 23일 보고서에서 삼성전기의 3분기 매출을 3조 8,200억 원, 영업이익을 6,571억 원으로 예상했다. 이는 당시 시장 컨센서스 6,010억 원을 9.3% 웃도는 수준이라는 추정이다. [5]
KB증권도 9월 18일 3분기 영업이익을 6,601억 원으로 전망했다. 추정의 근거로 AI 서버용 MLCC와 FCBGA의 높은 가동률, 제품 구성 개선, 판가 상승 가능성을 제시했다. [1]
이 수치들은 실제 실적이 아니라 증권사의 가정이 반영된 전망이다. 환율, 고객사 주문 변화, 부품 가격, 카메라모듈 계절성, 일회성 비용에 따라 실제 결과는 달라질 수 있다.
목표주가 220만 원은 무엇을 뜻하나
메리츠증권은 9월 23일 삼성전기의 목표주가를 기존 210만 원에서 220만 원으로 올렸다. [5] iM증권도 9월 18일 목표주가를 200만 원에서 210만 원으로 상향했다. [6] KB증권은 같은 달 목표주가 300만 원을 유지했다. [1]
목표주가가 서로 다른 이유는 향후 이익, 적용하는 밸류에이션 배수, 환율과 수요 전망에 대한 가정이 증권사마다 다르기 때문이다. 따라서 ‘220만 원 간다’는 식의 확정 가격으로 해석하기보다, 해당 증권사가 전제한 실적 경로와 위험 요인을 함께 읽는 편이 적절하다.
특히 목표주가와 실제 주가 사이의 차이가 크다고 해서 주가가 자동으로 목표가까지 움직인다는 뜻은 아니다. 시장 전체의 위험 선호, AI 투자 지속성, 전자부품 업황, 원·달러 환율이 동시에 영향을 준다.
투자자가 확인할 세 가지 지표
첫째, 분기 실적 발표에서 컴포넌트와 패키지솔루션 부문의 매출·수익성이 실제로 개선되는지 확인할 필요가 있다. AI 관련 제품의 매출 증가가 전사 이익 증가로 연결되는지 판단하는 기준이 된다.
둘째, 장기공급계약의 계약기간과 납품 시작 시점을 구분해야 한다. 2027년 이후 납품 계약이 많다면 중장기 수요 기반에는 도움이 될 수 있지만, 올해 3분기 실적을 직접 설명하는 근거로는 한계가 있다.
셋째, 환율과 판가를 함께 봐야 한다. 원화 강세는 달러 매출을 원화로 환산할 때 부담이 될 수 있다. 반대로 고부가 제품의 비중 확대와 판매가격 상승이 환율 부담을 상쇄할 수 있는지는 실제 이익률로 확인해야 한다.
삼성전기의 최근 주가 조정과 실적 전망 상향은 서로 다른 시간축의 정보다. 주가는 단기 수급과 투자심리에 크게 움직일 수 있지만, 실적의 지속성은 계약 이행과 고부가 제품 비중, 수익성에서 확인된다. 3분기 실적 발표 전에는 전망치 자체보다 회사가 제시하는 수요·가격·가동률의 실제 변화에 주목할 필요가 있다.
출처
[1] 뉴시스 — KB證 “삼성전기, 실적 최대 전망에도 전고점 대비 41%↓…목표가 300만 원” — 2026.09.18 — https://www.newsis.com/view/NISX20260918_0003794858 newsis.com
[2] 삼성전기 — 삼성전기, 2026년 2분기 경영실적 — 2026.07.30 — https://www.samsungsem.com/kr/newsroom/news/view.do?id=10461 삼성전기
[3] 삼성전기 — 글로벌 대형기업과 1.5조 규모 실리콘 캐패시터 공급계약 체결 — 2026.05.20 — https://www.samsungsem.com/kr/newsroom/news/view.do?id=10309
[4] 삼성전기 — 글로벌 대형기업과 1조 722억 원 규모 AI 서버용 MLCC 공급계약 체결 — 2026.09.01 — https://www.samsungsem.com/kr/newsroom/news/view.do?id=10501 삼성전기
[5] 이데일리 — 삼성전기 AI 제품 확대에 수익성 개선 전망… 목표가 220만 원 ↑-메리츠 — 2026.09.23 — https://www.edaily.co.kr/News/Read?mediaCodeNo=257&newsId=02502646645583072 edaily.co.kr
[6] 브릿지경제 — iM증권 “삼성전기, 부품 공급 부족에 수익성 개선”… 목표가 210만 원으로 상향 — 2026.09.18 — https://www.viva100.com/article/20260918500477
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| “내가 왜 샀지”부터 다시 묻는다…목대균이 꼽은 향후 10년 투자 업종의 조건 (0) | 2026.09.28 |
|---|---|
| “연 5.5% 발행어음”에 자금 몰린다…높은 금리만 보고 가입해도 될까 (0) | 2026.09.28 |
| 140일 걸리던 바이오 IPO 심사, 올해 평균 70일…넥스아이 41영업일 승인 (0) | 2026.09.28 |
| 원·달러 환율 하락 국면…항공·해운·식음료의 엇갈린 손익 계산법 (0) | 2026.09.28 |
| FDA 자문위, 그레일 갤러리 승인 권고…삼성전자·삼성물산 협력의 실제 의미는 (0) | 2026.09.28 |


