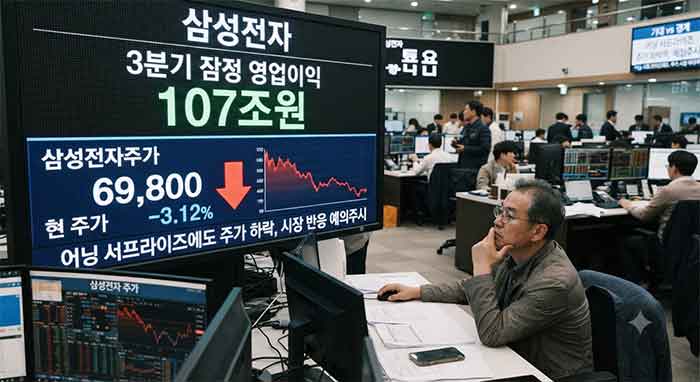
삼성전자가 2026년 3분기 매출 195조 원, 영업이익 107조 4000억 원의 잠정 실적을 발표했다. 사상 최대 수준의 이익에도 주가가 하락한 배경과 향후 확인할 변수를 살펴본다.
삼성전자의 2026년 3분기 영업이익은 확정 실적이 아니라 잠정치다. 회사가 발표한 연결 기준 잠정 매출은 195조원, 영업이익은 107조 4000억 원이다. 전년 동기보다 각각 126.59%, 782.50% 늘었고, 직전 분기보다 매출은 13.70%, 영업이익은 20.01% 증가했다. 잠정치는 결산이 끝나기 전에 투자자 참고용으로 공개한 추정치이므로, 사업 부문별 실적과 최종 수치는 10월 29일 예정된 실적 발표에서 확인해야 한다. [1] Samsung Newsroom Korea
이처럼 큰 실적 발표에도 삼성전자 주가는 10월 8일 2.42% 내린 26만2000원에 마감했다. [2] chosun.com 실적과 주가가 반대 방향으로 움직였다는 사실만으로 특정 원인을 단정할 수는 없다. 옵션 만기나 ETF 리밸런싱, 환율, 차익 실현 가운데 무엇이 하락을 주도했는지는 각각의 거래 자료와 당시 시장 상황을 따져야 한다. 주가 하락을 곧바로 “일시적인 숨 고르기”라고 규정하거나, 반대로 실적 정점을 통과했다고 단정하는 것도 근거가 부족하다.
잠정 실적만으로는 사업별 성적을 알 수 없다
이번 발표는 전체 매출과 영업이익을 공개한 잠정 실적이다. 반도체 부문(DS)이 이익의 얼마를 냈는지, 모바일·가전 부문이 얼마나 기여했는지, HBM 매출과 수익성이 어느 수준인지는 이 수치만으로 확인되지 않는다. 따라서 원문에 나온 “DS 영업이익 110조 원” 같은 사업 부문별 수치는 잠정 발표의 총 영업이익 107조 4000억 원과도 맞지 않는다. 부문별 손익은 최종 실적 자료가 나온 뒤 확인해야 한다.
AI 데이터센터 투자는 고대역폭메모리(HBM)와 일반 D램 수요를 키울 수 있는 요인이다. 반면 메모리 가격 상승이 계속될지, 공급 확대가 수요 증가를 앞설지에 따라 이익의 지속성은 달라진다. 삼성전자도 이번 잠정 발표에서 부문별 실적이나 HBM4 계약 가격, 2027년 시장점유율을 공개하지 않았다. 따라서 특정 제품의 가격이나 점유율을 이미 확정된 성장 동력처럼 설명하기보다, 앞으로 공개될 실적과 고객 공급 상황을 확인하는 편이 정확하다.
최대 실적이 곧 주가 상승을 뜻하지 않는 이유
주가는 이미 알려진 실적뿐 아니라 시장의 기대와 향후 전망도 반영한다. 시장 예상보다 높은 실적이라도 투자자들이 다음 분기의 성장 둔화나 메모리 가격 하락 가능성을 더 크게 보면 주가는 떨어질 수 있다. 반대로 실적 발표 직후 주가가 하락했다고 해서 기업의 장기 이익 전망이 나빠졌다고 단정할 수도 없다. 삼성전자 주가의 하루 변동은 이익의 질과 지속성을 판단하는 자료 중 하나일 뿐이다.
실적 발표 뒤에는 최소한 세 가지를 나눠 살펴볼 필요가 있다. 첫째, 최종 영업이익이 잠정치와 얼마나 달라졌는지 확인한다. 둘째, DS·모바일·가전 등 사업 부문별 실적을 비교해 전체 이익 증가가 어느 사업에서 나왔는지 본다. 셋째, 회사가 제시하는 다음 분기 수요와 공급, 재고, 설비투자 계획을 확인한다. 그래야 한 분기의 이익이 일시적인 가격 상승에서 비롯됐는지, 판매량과 제품 구성 개선도 함께 작용했는지 구분할 수 있다.
주주환원 90조~110조원은 확정된 배당액이 아니다
원문에 언급된 주주환원 재원 90조~110조 원은 삼성전자가 2026년 8월 공시에서 제시한 예상치와 관련이 있다. 회사는 2024~2026년 잉여현금흐름의 50%를 주주에게 환원하는 정책을 설명하면서, 2024~2025년 환원액 29조 3000억 원을 제외한 2026년 잔여 환원 재원을 약 90조~110조 원으로 예상했다. 다만 이 규모는 2026년 경영 실적과 투자 집행에 따라 달라질 수 있다고 밝혔다. [3] GLOBAL
따라서 이를 이미 확정된 배당이나 자사주 매입·소각 금액으로 읽어서는 안 된다. 회사는 2026년 3분기 배당을 포함해 약 30조원 규모의 현금 배당을 계획한다고 공시했지만, 세부 내용은 이사회에서 확정할 예정이라고 설명했다. 연말 결산 뒤 남은 환원 규모와 구체적인 방식도 추후 결정 대상이다. [3] GLOBAL
삼성전자의 3분기 잠정치는 눈에 띄는 이익 증가를 보여준다. 다만 주가의 다음 방향은 107조원이라는 숫자 하나보다 최종 부문별 실적, 메모리 업황의 지속성, 회사가 제시할 사업 전망과 주주환원 세부안에 달려 있다. 10월 29일 실적 발표에서 이 내용이 어느 정도 구체화되는지 확인하는 것이 현재 투자자가 점검할 핵심이다. [4] samsung.com
출처
[1] 삼성전자 뉴스룸 / 「삼성전자, 2026년 3분기 잠정실적 발표」 / 2026년 10월 8일 / 자료 보기
[2] 조선일보 / 「100조 실적냈는데 주가는 되레 하락」 / 2026년 10월 9일 / 자료 보기
[3] 삼성전자 IR / 「Expected Amount and Implementation Plan for 2026 Shareholder Returns」 / 2026년 8월 21일 / 자료 보기
[4] 삼성전자 IR / 「Events」 / 2026년 3분기 실적 발표 일정: 2026년 10월 29일 오전 10시 / 자료 보기
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 동양고속 이틀 연속 상한가…서울고속터미널 개발 기대에 이틀간 68.9% 급등 (0) | 2026.10.09 |
|---|---|
| 반도체 주춤한 10월 초, 2차전지 ETF 수익률 상위권…레버리지 변동성도 커... (0) | 2026.10.09 |
| 2차전지 ETF 수익률 상위권 휩쓸어…코스닥 강세 속 인버스 순매수도 (0) | 2026.10.09 |
| K-뷰티 오르고 K콘텐츠 지수 31% 하락…같은 한류에도 주가 엇갈린 이유 (0) | 2026.10.09 |
| 퇴직연금 554조원 시대, 증권사 점유율 30% 눈앞…경쟁 기준은 수익률·수수료 (0) | 2026.10.09 |


