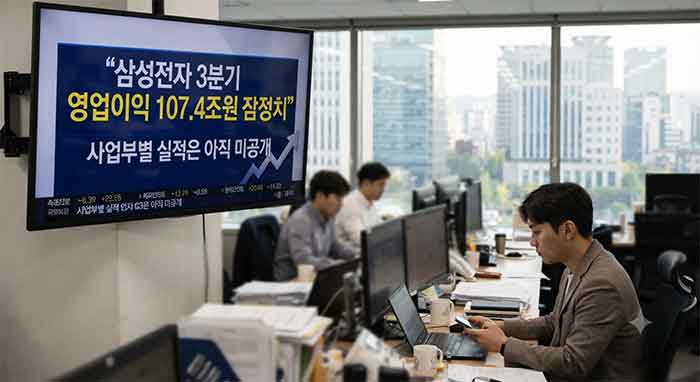
삼성전자가 2026년 3분기 연결 기준 매출 195조 원, 영업이익 107조 4000억 원의 잠정 실적을 발표했습니다. 전년 동기와 직전 분기보다 크게 늘었지만, 이번 자료만으로는 메모리와 HBM4가 이익 증가에 얼마나 기여했는지 알 수 없습니다.
삼성전자의 2026년 3분기 영업이익은 잠정치 기준 107조 4000억 원입니다. 전사 실적이 크게 늘어난 것은 확인되지만, 이 실적을 메모리 초호황이나 HBM4가 이끌었다고 단정할 자료는 아직 공개되지 않았습니다. 10월 8일 발표에는 연결 기준 매출과 영업이익만 제시됐고, 사업부별 손익이나 제품별 매출은 포함되지 않았습니다. [1]
매출 195조 원, 영업이익 107조4000억원은 잠정치
삼성전자가 2026년 10월 8일 발표한 3분기 연결 기준 잠정 실적은 매출 195조 원, 영업이익 107조 4000억 원입니다. 회사가 공개한 잠정치는 한국채택 국제회계기준(K-IFRS)에 따라 추정한 값이며, 결산이 끝난 뒤 발표되는 확정 실적과 구분해야 합니다. [1]
영문 실적 가이던스는 매출 추정 범위를 194조~196조 원, 영업이익 추정 범위를 107조 3000억~107조 5000억 원으로 제시했습니다. 국내 공시 규정에 따라 범위의 중간값을 대표 수치로 발표했다는 설명도 담겼습니다. [2] 따라서 기사나 분석에서 195조 원과 107조 4000억 원을 다룰 때는 ‘확정 실적’이 아니라 ‘잠정 실적’이라고 표현하는 편이 정확합니다.
매출보다 영업이익 증가율이 높았다
삼성전자 발표에 따르면 3분기 매출은 직전 분기보다 13.70%, 영업이익은 20.01% 증가했습니다. 전년 동기 대비로는 매출이 126.59%, 영업이익이 782.50% 늘었습니다. [1] 회사가 발표한 비교 수치상 영업이익 증가율이 매출 증가율보다 높습니다. 다만 이 차이만으로 수익성 개선의 원인을 특정할 수는 없습니다. 제품 구성, 판매가격, 환율, 원가 등 여러 요인이 함께 작용할 수 있기 때문입니다.
비교 기준이 되는 2026년 2분기 확정 실적은 연결 매출 171조 5000억 원, 영업이익 89조 5000억 원이었습니다. 당시 DS부문은 매출 127조 5000억 원, 영업이익 89조 2000억 원을 기록했고, DX부문은 매출 48조 원, 영업손실 8000억 원을 냈습니다. 디스플레이는 매출 7조 5000억 원·영업이익 7000억 원, 하만은 매출 4조 6000억 원·영업이익 4000억 원이었습니다. [3]
이 수치는 2분기에 어떤 사업부가 실적을 냈는지를 보여주는 참고 자료입니다. 3분기 사업부별 실적이 공개되기 전까지 이를 그대로 적용해 DS부문이 3분기 영업이익 대부분을 냈다거나 DX부문이 적자를 기록했다고 말할 수는 없습니다.
HBM4 공급 확대와 3분기 실적 기여는 별도로 확인해야
삼성전자는 2분기 실적 발표에서 메모리 사업이 서버용 제품 수요에 대응해 역대 최대 분기 실적을 달성했다고 설명했습니다. 같은 자료에서 HBM4 공급 확대와 HBM4 E 샘플 출하도 밝혔습니다. [3] 이는 2분기 사업 현황과 회사의 설명입니다. 3분기 잠정 실적 발표에는 HBM4 출하량이나 매출, 이익 기여도가 따로 제시되지 않았습니다. [1]
따라서 3분기 실적을 두고 “HBM4가 영업이익 107조 원을 견인했다”라고 쓰려면 그 주장을 뒷받침할 별도 근거가 필요합니다. 메모리 업황이 좋았다는 정황만으로 삼성전자 전체 이익 증가분 중 HBM4의 몫을 계산할 수는 없습니다. DS부문 실적 역시 메모리만의 성과가 아니라 시스템 LSI와 파운드리 등을 포함하므로, DS 손익을 전부 메모리 이익으로 해석해서도 안 됩니다.
확정 실적에서 확인할 내용
잠정 실적은 전사 기준의 결과를 빠르게 보여주지만, 어떤 사업이 변화를 만들었는지까지 설명하지는 않습니다. 3분기 확정 실적 자료가 공개되면 우선 DS·DX·디스플레이·하만 등 사업부별 매출과 영업이익을 직전 분기 및 전년 동기와 비교할 필요가 있습니다. 그다음 메모리 사업의 수요와 판매 흐름, 회사가 제시하는 가격·제품 구성·원가 관련 설명을 확인해야 이익 증가의 배경을 더 구체적으로 판단할 수 있습니다.
이때도 사업부별 실적과 특정 제품의 기여도는 다른 정보입니다. 예를 들어 DS부문 영업이익이 증가하더라도 그것만으로 HBM4가 증가분을 만들었다고 결론 내릴 수 없습니다. 회사가 제품군별 매출이나 출하량을 공개하지 않는다면 제품별 기여도는 확인 가능한 사실과 시장의 해석을 구분해 다뤄야 합니다.
이번 발표에서 확인되는 핵심은 삼성전자의 3분기 매출과 영업이익이 전년 동기 및 직전 분기보다 크게 증가했다는 점입니다. 반면 사업부별 실적과 HBM4의 구체적인 기여도는 잠정치만으로 확인되지 않습니다. 따라서 현재로서는 ‘전사 실적 급증’과 ‘메모리·HBM4가 이끈 실적’이라는 주장을 구분해 읽는 것이 적절합니다.
출처
[1] 삼성전자 뉴스룸 / 「삼성전자, 2026년 3분기 잠정실적 발표」 / 2026년 10월 8일 / 자료 보기 Samsung Newsroom Korea
[2] Samsung Global Newsroom / “Samsung Electronics Announces Earnings Guidance for Third Quarter 2026” / 2026년 10월 8일 / 자료 보기 Samsung Global Newsroom
[3] 삼성전자 뉴스룸 / 「삼성전자, 2026년 2분기 실적 발표」 / 2026년 7월 30일 / 자료 보기
https://news.samsung.com/kr/삼성전자-2026년-2분기-실적-발표
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 오늘 코스피... 외국인·기관 '팔자' 에 코스피 6700선 후퇴, 삼성전자 분기 영업이익 107조원에도 주가가 주춤한 이유 (0) | 2026.10.08 |
|---|---|
| 키트루다SC 유럽 8개국 판매금지 명령…알테오젠에 미칠 영향은? (0) | 2026.10.08 |
| LG에너지솔루션 2026년 3분기 영업이익 7,560억 원…보조금 제외 기준도 흑자 (0) | 2026.10.08 |
| SK하이닉스 목표주가 400만원, 3분기 실적 전망과 주주환원 계획 읽는 법 (0) | 2026.10.07 |
| 삼성전기 3분기 실적 전망과 목표주가 260만원, 실제로 확인할 변수 (0) | 2026.10.07 |


