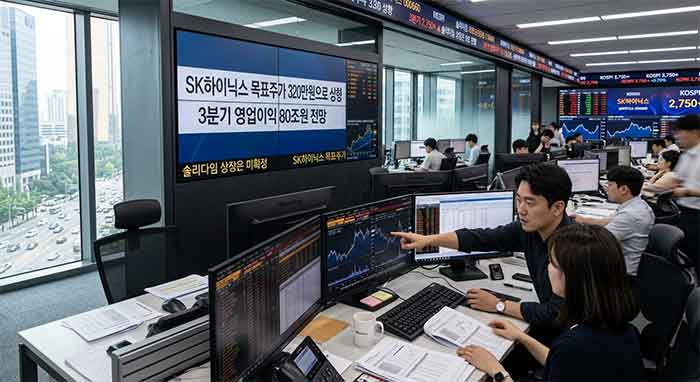
메리츠증권은 SK하이닉스의 2026년 3분기 영업이익을 약 80조 원으로 전망하고 목표주가를 320만 원으로 높였다. 실적 추정과 목표주가의 의미, 솔리다임 상장 관련 회사의 공식 입장을 함께 살펴본다.
메리츠증권이 제시한 3분기 영업이익 80조원과 목표주가 320만 원은 확정된 실적이나 주가가 아니라 증권사 전망치다. SK하이닉스의 2026년 3분기 실적은 아직 발표되지 않았다. 따라서 이 전망을 볼 때는 실제 실적과의 차이뿐 아니라 메모리 가격·출하량, 원화 환율, 솔리다임의 자금 조달 계획이 확정됐는지도 함께 살펴야 한다.
3분기 영업이익 80조원은 증권사 추정치
메리츠증권은 2026년 10월 12일 보고서에서 SK하이닉스의 3분기 연결 영업이익을 약 80조 원으로 전망하고, 목표주가를 기존 310만 원에서 320만 원으로 올렸다. 투자의견은 ‘매수’를 유지했다. 보도에 따르면 세부 추정치는 80조 1,000억 원이며, 2분기 연결 영업이익 60조 5,426억 원보다 약 32% 많은 수준이다. 다만 이 수치는 아직 발표 전인 분기 실적에 대한 전망이다. [1][2]
보고서에서 제시한 주요 전제는 메모리 출하량과 판매가격의 증가다. D램은 출하량과 판가가 각각 전 분기보다 13%, 22% 늘고, 낸드플래시는 각각 4%, 15% 증가할 것으로 추산했다. 이 전망에 따른 영업이익은 D램 63조 원, 낸드 17조 원이다. [1]
이 수치가 실제 실적과 같아지려면 제품별 출하량과 평균 판매가격이 전망에 부합해야 한다. 환율 변화도 원화로 환산한 매출과 이익에 영향을 줄 수 있다. 증권사 전망은 특정 시점의 가격·물량·환율 가정을 반영하므로, 실적 발표 전후로 추정치가 달라질 수 있다.
목표주가와 현재 주가의 차이는 예상 수익률이 아니다
보도에 나온 2026년 10월 8일 종가는 168만 1,000원이다. 이를 기준으로 320만 원과의 차이를 계산하면 약 90.4%다.
계산식은 (320만 원 ÷ 168만 1,000원 − 1) × 100이다. 이 값은 목표주가와 당시 종가의 단순한 가격 차이를 백분율로 나타낸 것이다. 목표주가에 도달할 가능성이나 투자자의 실제 수익률을 뜻하지 않는다. 주가는 실적 전망뿐 아니라 시장 금리, 반도체 업황, 투자 심리, 기업가치 평가 방식에 따라 달라질 수 있다. 목표주가에는 배당, 세금, 거래 비용도 반영되지 않는다.
HBM4와 모바일 메모리 전망은 확인할 조건이 있다
메리츠증권은 HBM4 공급이 본격화하면 HBM의 이익 기여가 커질 수 있다고 봤다. 모바일 메모리에서는 주요 고객과의 기존 계약 및 업계 전반의 장기공급계약 논의가 공급자에게 유리한 조건으로 바뀔 가능성을 들었다. 이 판단을 바탕으로 2026년 연간 영업이익을 264조 원, 2027년에는 454조 원으로 전망했다. [1]
이 역시 확정된 실적이 아니다. HBM4의 공급 확대 속도와 수율, 고객사 인증 및 주문, 일반 메모리 가격 흐름이 전망을 좌우할 수 있다. 장기공급계약 논의가 실제 계약으로 이어지는지, 계약 조건이 가격과 물량에 어떤 영향을 주는지도 확인해야 한다. 한 증권사의 낙관적 전망만으로 업계 전체의 공급 부족이나 이익 증가가 확정됐다고 해석하기는 어렵다.
솔리다임 상장은 결정된 사안이 아니다
솔리다임은 SK하이닉스의 낸드·SSD 사업과 관련된 미국 법인으로, 상장 추진 보도가 나오면서 중복상장 및 기존 주주가치에 대한 우려가 제기됐다. 메리츠증권은 상장으로 조달한 자금이 지분 교환이나 합작법인 구축 등에 쓰이면 장기적으로 수요 창출에 도움이 될 수 있다고 분석했다. [1]
그러나 SK하이닉스는 2026년 10월 1일 공식 설명에서 솔리다임의 사업 운영과 자금 조달 방안에 관해 결정된 사항이 없다고 밝혔다. 외부 자금과 내부 자금 중 어떤 방식을 택할지는 회사 전체 투자계획과 재무 여건, 기존 주주에 미칠 영향을 고려해 검토하겠다는 입장이다. [3] 따라서 상장 여부와 자금 사용처를 확정된 계획처럼 말해서는 안 된다. 실제로 결정되면 자금 조달 구조와 기존 주주 보호 방안이 함께 공개되는지 살펴볼 필요가 있다.
4조 원대가 아닌 40조 원 자사주 매입 계획도 구분해서 봐야
SK하이닉스는 2026년 8월 19일 이사회 결의에 따라 자사주 40조 원어치를 매입해 전량 소각하겠다고 발표했다. 회사는 이와 별도로 2025~2027년 누적 잉여현금흐름의 50%를 넘는 주주환원을 추진하고, 추가 환원의 구체적인 규모와 방식은 3분기 실적 발표 때 안내하겠다고 밝혔다. [4]
따라서 ‘자사주 매입이 끝나면 새로운 주주환원 정책이 나온다’는 전망과 회사가 공식 발표한 내용을 구분해야 한다. 발표된 사실은 40조 원 규모 자사주 매입·소각 계획과 3분기 실적 발표 때 추가 환원 방식을 안내하겠다는 방침이다. 실제 매입 진행 상황과 이후 정책은 회사 공시와 실적 발표에서 확인해야 한다.
결국 이번 목표주가 상향의 핵심 근거는 메모리 가격과 출하량 회복, HBM4의 이익 기여 확대, 모바일 메모리 계약 조건 개선에 대한 증권사의 기대다. 이 기대가 실적에 반영되는지는 분기 실적 발표에서 확인해야 하며, 솔리다임 관련 계획은 회사의 공식 결정이 나오기 전까지 미확정 사안으로 봐야 한다.
출처
[1] 연합뉴스 / 「메리츠증권, SK하이닉스 목표가↑…“3분기 영업익 80조 원 전망”」 / 2026년 10월 12일 / 자료 보기
[2] SK하이닉스 뉴스룸 / 「SK하이닉스, 2026년 2분기 경영실적 발표」 / 2026년 7월 29일 / 자료 보기
[3] SK hynix Newsroom / “Clarification Regarding Recent Media Reports on Solidigm” / 2026년 10월 1일 / 자료 보기
[4] SK hynix Newsroom / “SK hynix Accelerates 40 Trillion won Share Repurchase and Cancellation Program, Pursues Shareholder Return Expansion to ‘Over 50% of FCF’” / 2026년 8월 19일 / 자료 보기
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 사우디 리야드 공항 공격에 13명 사망…사우디·이란 외교장관 긴장 완화 논의 (0) | 2026.10.12 |
|---|---|
| 반도체 수출 170.9% 급증…10월 초순 수출 261억달러, 전년 대비 102% 증가 (0) | 2026.10.12 |
| LG엔솔 3분기 영업익 7560억원…생산세액공제 제외해도 3391억원, 4분기 ESS 수주가 변수 (0) | 2026.10.12 |
| 오픈AI 매출 추정치 논란에 반도체주 출렁…미국 증시, 8일 하락 뒤 9일 반등 (0) | 2026.10.12 |
| 에이피알, 아마존 뷰티 랭크 제품 역대 최대…한투 목표가 52만원 유지 (0) | 2026.10.12 |


