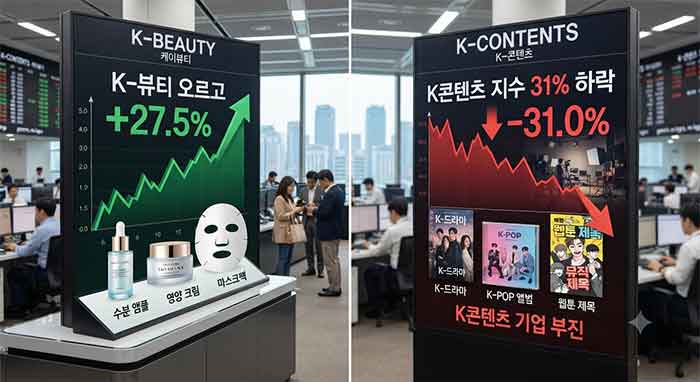
2026년 10월 8일까지 KRX K콘텐츠 지수는 하락하고 KRX 필수소비재 지수와 일부 화장품주는 상승했습니다. 두 지수가 서로 다른 업종과 기업을 담고 있다는 점, 지수 수익률과 종목 단순평균의 차이를 함께 살펴봅니다.
같은 한류 확산 기대를 받더라도 화장품과 게임·엔터테인먼트·플랫폼 기업의 주가는 다르게 움직일 수 있습니다. 2026년 10월 8일까지의 국내 증시에서도 KRX K콘텐츠 지수는 하락한 반면 KRX 필수소비재 지수와 일부 화장품주는 상승했습니다. 이는 ‘한류 수혜주’가 하나의 같은 업종처럼 움직이는 것이 아니라, 각 기업의 사업과 성장 전망에 따라 평가가 달라질 수 있음을 보여줍니다.
10월 8일까지 K콘텐츠 지수는 31.37% 하락
연합뉴스가 10월 9일 한국거래소 자료를 인용해 보도한 수치에 따르면, KRX K콘텐츠 지수는 2026년 들어 10월 8일까지 31.37% 하락했습니다. 지수 구성 종목 19개 가운데 17개가 하락했고, 기사에 제시된 구성 종목 등락률의 단순평균은 -22.10%였습니다. 하이브는 50.33% 내렸고, 카카오(-46.26%), JYP엔터테인먼트(-45.52%), SOOP(-44.47%), CJ ENM(-44.04%), 에스엠(-42.59%) 등이 뒤를 이었습니다. 같은 기간 NHN은 93.12%, NC는 10.17% 상승한 것으로 보도됐습니다. [1]
이 지수에는 연예기획사와 게임사뿐 아니라 네이버와 카카오 같은 플랫폼 기업도 포함돼 있습니다. 따라서 지수의 움직임을 K팝이나 드라마·영화 같은 콘텐츠 산업만의 성과로 해석하면 일부 구성 기업의 사업 특성을 놓칠 수 있습니다. 각 기업의 매출원이 콘텐츠 제작·유통인지, 광고·검색·커머스인지, 게임 개발·서비스인지 따로 살펴볼 필요가 있습니다.
지수 수익률과 구성 종목 평균은 다른 숫자
지수의 하락률과 구성 종목의 단순평균 등락률은 같은 방식으로 계산한 숫자가 아닙니다. 단순평균은 각 종목의 등락률을 더해 종목 수로 나눈 값입니다. 지수 수익률은 지수 산출 방식과 구성 비중의 영향을 받습니다. 따라서 -31.37%와 -22.10%의 차이만으로 특정 종목이 지수 하락을 얼마나 이끌었는지 단정할 수는 없습니다.
투자자가 지수 흐름을 확인할 때는 지수의 기준 기간과 구성 종목을 함께 보는 편이 좋습니다. 한국거래소 정보데이터시스템에서는 개별지수 시세 추이와 지수 구성 종목을 조회할 수 있습니다. [2] 특정 시점의 지수 등락률만 보고 관련 업종 전체가 같은 방향으로 움직인다고 판단하기보다, 지수 안에 어떤 종류의 기업이 얼마나 포함됐는지 확인해야 합니다.
화장품주 상승이 콘텐츠 업종 상승을 뜻하지는 않아
같은 기간 KRX 필수소비재 지수는 17.29% 상승했습니다. 기사에서 제시한 개별 종목 등락률은 한국콜마 +120.77%, 코스맥스 +88.04%, 에이피알 +60.82%였습니다. 코스피와 코스닥의 오락·문화 업종 지수는 각각 42.88%, 43.62% 하락한 것으로 보도됐습니다. [1]
다만 KRX 필수소비재 지수는 화장품만 모은 지수가 아닙니다. 기사에서도 화장품과 식품 관련 종목이 함께 포함돼 있다고 설명합니다. 그러므로 필수소비재 지수의 상승률을 화장품 산업 전체의 성과로 그대로 읽거나, 몇몇 화장품주의 상승을 모든 관련 기업의 상승으로 확대해석해서는 안 됩니다. 특정 기업의 주가에는 실적, 시장 기대, 밸류에이션 등 여러 요인이 반영될 수 있습니다.
성장 기대는 실적과 지속성을 함께 따져야
연합뉴스 보도는 게임 업종의 신작 흥행 여부, 엔터테인먼트 기업의 차세대 지식재산권(IP) 확보와 매출 지속성, 플랫폼 기업의 광고·검색 사업 우려 등을 주가 부진 배경에 대한 분석으로 소개했습니다. [1] 이는 가능한 해석이지, 업종 하락을 하나의 원인으로 확정하는 설명은 아닙니다. 실제 주가에는 기업별 실적과 전망, 시장의 위험 선호, 금리 기대, 다른 업종과의 상대적 성장률 등 여러 요소가 함께 작용할 수 있습니다.
특히 한 해의 주가 등락률만으로 기업의 사업 경쟁력이나 장기 성장성을 판정하기는 어렵습니다. 게임사는 신작의 출시 일정과 이용자 반응, 출시 후 매출 지속성을 볼 필요가 있습니다. 엔터테인먼트 기업은 기존 인기 IP의 활동뿐 아니라 새 IP의 성장, 공연·음반·라이선스 등 수익원의 구성을 함께 확인해야 합니다. 플랫폼 기업은 이용자 규모만이 아니라 광고와 커머스의 매출·수익성, 신규 투자 비용이 실제 사업 성과로 이어지는지도 살펴볼 수 있습니다.
결국 2026년 10월 8일까지의 흐름은 ‘한류’라는 공통 키워드만으로 관련 주식의 성과를 설명하기 어렵다는 점을 보여줍니다. 지수와 개별 종목의 기준 기간을 확인하고, 지수 구성과 기업별 실적·사업 구조를 나눠 보는 것이 서로 다른 주가 흐름을 이해하는 출발점입니다.
출처
[1] 연합뉴스 / 「같은 K열풍인데 주가는 딴판…K뷰티 웃고, K콘텐츠 울고」 / 2026년 10월 9일 / https://www.yna.co.kr/view/AKR20261008210200008
[2] 한국거래소 / KRX Data Marketplace, 지수 통계·개별지수 시세 추이·지수구성종목 / 날짜 미표기 / https://data.krx.co.kr/
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 반도체 주춤한 10월 초, 2차전지 ETF 수익률 상위권…레버리지 변동성도 커... (0) | 2026.10.09 |
|---|---|
| 2차전지 ETF 수익률 상위권 휩쓸어…코스닥 강세 속 인버스 순매수도 (0) | 2026.10.09 |
| 퇴직연금 554조원 시대, 증권사 점유율 30% 눈앞…경쟁 기준은 수익률·수수료 (0) | 2026.10.09 |
| 최태원, SK㈜ 주식 9440억원 매각 추진…4000억원은 3년 PRS로 주가손익 정산 (0) | 2026.10.09 |
| “AI 성장 기대 흔들렸나”…반도체주 약세에 나스닥 1.25%하락 (0) | 2026.10.09 |


