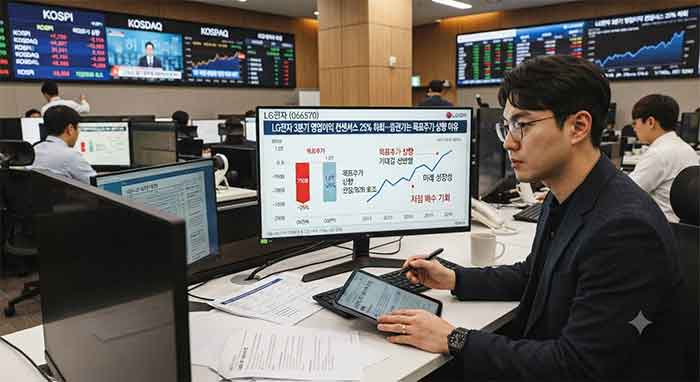
LG전자의 2026년 3분기 잠정 영업이익은 시장 기대를 밑돌았지만, 삼성증권과 다올투자증권은 AI 데이터센터 냉각솔루션과 로봇 사업의 성장 가능성을 반영해 목표주가를 높였다. 실적 부진과 중장기 성장 기대를 어떻게 구분해 봐야 하는지 살펴본다.
LG전자의 2026년 3분기 영업이익은 전년 동기보다 늘었지만 시장 전망에는 못 미쳤다. 그럼에도 10월 8일 삼성증권과 다올투자증권은 목표주가를 각각 25만 원과 27만 원으로 올렸다. 두 판단이 함께 나온 배경은 단기 실적과 신사업의 미래 매출 가능성을 서로 다른 기간의 변수로 봤기 때문이다. 다만 목표주가 상향은 증권사의 전망이지, 실제 주가나 향후 실적을 보장하는 수치는 아니다.
영업이익은 늘었지만 시장 예상보다 낮았다
LG전자가 10월 7일 발표한 3분기 잠정실적은 연결 기준 매출 23조8,270억원, 영업이익 7,818억 원이다. 전년 동기보다 매출은 8.9%, 영업이익은 13.5% 증가했다. 1~3분기 누적 영업이익도 4조 346억 원으로 전년 동기보다 55.9% 늘었다. 다만 이번 발표는 잠정치로, 사업본부별 실적과 순이익은 이달 말 예정된 실적설명회에서 확인해야 한다. [1] LG전자
시장 예상치와 비교하면 분위기는 달라진다. 뉴스핌은 실적 발표 직전 에프앤가이드가 집계한 컨센서스를 매출 24조2,744억원, 영업이익 1조 401억 원으로 보도했다. 이를 기준으로 실제 영업이익은 예상보다 2,583억 원 적고, 하회율은 약 24.8%다. 계산은 (1조 401억 원−7,818억 원)÷1조 401억 원 ×100이다. [2] newspim.com
컨센서스는 집계 시점과 포함된 증권사 전망에 따라 조금씩 다를 수 있다. 따라서 ‘25% 하회’는 특정 집계 기준에 따른 근사치로 읽는 편이 정확하다. 또 전년 동기보다 이익이 증가했다는 사실과 시장 기대에 못 미쳤다는 평가는 서로 모순되지 않는다. 전자는 과거 같은 분기와의 비교이고, 후자는 발표 전 투자자들이 기대했던 수준과의 비교다.
목표주가 상향은 신사업의 미래를 반영했다
매일경제 보도에 따르면 삼성증권은 투자의견 ‘매수’를 유지하고 목표주가를 21만 원에서 25만 원으로 19.0% 높였다. 다올투자증권도 ‘매수’ 의견을 유지하면서 24만 원에서 27만 원으로 올렸다. 다올투자증권의 새 목표가는 10월 7일 종가 20만 8,000원보다 29.8% 높은 수준이다. [3] 매일경제
핵심 성장 논리는 AI 데이터센터 냉각솔루션이다. 데이터센터는 고성능 서버가 밀집해 열을 많이 내기 때문에 냉방과 열 관리가 필수적이다. LG전자는 칠러와 공조기뿐 아니라 냉각수분배장치(CDU)로 관련 제품군을 넓히고 있다. 삼성증권은 냉각솔루션 매출이 2026년 약 1조 원에서 2년 안에 5조 원까지 커질 가능성을 제시했다. 이는 회사가 확정해 발표한 매출 목표가 아니라 증권사의 전망이다. [3]
다올투자증권은 약 6,000억 원 규모의 기존 수주잔고가 엔지니어링과 양산 준비 기간을 거쳐 2027년 상반기부터 매출로 잡힐 수 있다고 봤다. 하반기 추가 수주가 발생한다면 그 물량은 2027년 하반기부터 매출로 이어질 수 있다는 예상도 제시했다. [3] 수주가 매출로 전환되기까지 시간이 걸리는 만큼, 수주 규모만으로 곧바로 이익 증가를 단정하기는 어렵다. 실제 반영 시점과 수익성은 생산능력, 고객사 일정, 제품 구성 등에 좌우될 수 있다.
로봇 사업은 매출보다 수주 확인이 먼저다
다올투자증권은 LG전자가 로봇 액추에이터의 대량생산 체제를 목표로 잠재 고객사와 협의하고 있으며, 수주를 확보하면 이르면 2027년 초 매출이 발생할 수 있다고 전망했다. [3] LG전자도 로봇 핵심 부품인 액추에이터 양산 인프라에 투자하고 있다고 밝혔다. [1] 그러나 생산시설 투자와 고객사 협의가 곧바로 상업적 수주나 안정적인 이익을 뜻하는 것은 아니다. 투자자는 수주 공시와 실제 매출 인식 여부를 구분해 살펴볼 필요가 있다.
실적 부진의 원인은 확정 실적에서 다시 확인해야 한다
잠정실적 발표에서는 사업본부별 영업이익이 공개되지 않았다. 이에 따라 시장 기대를 밑돈 원인을 특정 사업부의 비용이나 자회사 실적 하나로 확정하기는 어렵다. 증권사별 분석은 생활가전의 원재료·물류비, 전장 매출 인식 시점, 연결 자회사 부진, 신사업 투자 비용 등을 거론했지만, 이는 각 증권사의 해석이다. [3] 세부 원인은 확정 실적과 사업본부별 설명을 확인한 뒤 판단해야 한다.
이번 목표주가 상향은 3분기 이익이 강했다는 평가라기보다, 단기 실적 추정치를 낮추면서도 냉각솔루션과 로봇의 중장기 성장 기대를 더 크게 반영한 결과로 볼 수 있다. 실제 삼성증권과 다올투자증권은 2026년 영업이익 전망을 각각 낮췄지만 2027년 전망은 높였다. [3] 앞으로 확인할 핵심은 수주가 매출로 전환되는 속도, 신사업의 이익률, 기존 가전·전장 사업의 수익성이다. 이 지표들이 기대에 미치지 못하면 목표주가의 근거도 약해질 수 있다.
출처
[1] LG전자 / 「LG전자, 3분기 영업이익 전년 比 13.5% ↑」 / 2026년 10월 7일 / 자료 보기
[2] 뉴스핌 / 「LG전자, 본업은 버텼지만…'24조·1조' 문턱 못 넘었다」 / 2026년 10월 7일 / 자료 보기
[3] 매일경제 / 「영업익 25% 모자라도 목표가 올렸다… LG전자에 생긴 반전 [오늘 나온 보고서]」 / 2026년 10월 8일 / 자료 보기
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 美 10년물 국채 입찰 수요 강했지만…5.3% 고금리는 여전한 부담 (0) | 2026.10.08 |
|---|---|
| 日증시 TOPIX 683종목 교체 대상…퇴출 아닌 2028년까지 단계 조정 (0) | 2026.10.08 |
| 뉴욕증시, 국채금리·유가 부담에 하락…다우 0.66%↓, 미 10년물 금리 장중 5.365% (0) | 2026.10.08 |
| 단일종목 레버리지 개인 확정손실 2.3조…고점 매물·정책 책임론 번져 (0) | 2026.10.08 |
| 오늘 코스피... 외국인·기관 '팔자' 에 코스피 6700선 후퇴, 삼성전자 분기 영업이익 107조원에도 주가가 주춤한 이유 (0) | 2026.10.08 |


