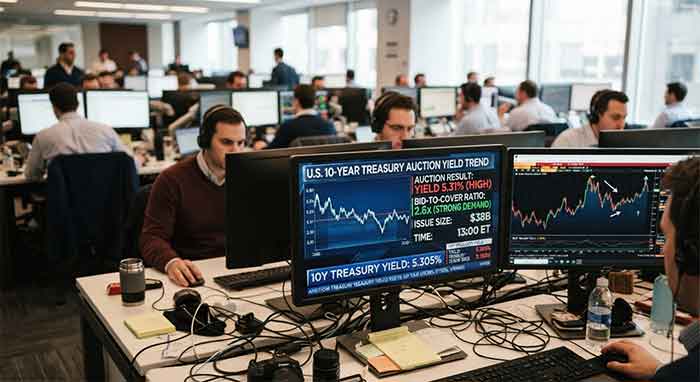
10월 7일 미국의 390억 달러 규모 10년물 국채 입찰에서 응찰률이 평균을 웃돌았습니다. 다만 낙찰금리가 5.3%에 이른 만큼, 이번 입찰만으로 국채금리 상승 압력이 사라졌다고 보기는 어렵습니다.
미국 10년물 국채 입찰에는 투자 수요가 탄탄하게 확인됐지만, 금리가 안정세로 완전히 돌아섰다고 단정하기는 어렵습니다. 2026년 10월 7일 미 재무부가 390억 달러 규모의 10년물 국채를 발행하면서 응찰률은 최근 6회 평균을 웃돌았습니다. 하지만 낙찰금리는 5.300%로 높은 수준이었습니다. 입찰 흥행은 당일 금리 상승을 누그러뜨리는 재료였지만, 향후 금리 방향은 연준의 정책과 물가·성장 전망에도 달려 있습니다. [1]
응찰률 2.77배… 시장 예상보다 강한 수요
응찰률은 입찰에 들어온 매수 주문액을 발행액으로 나눈 값입니다. 이번 응찰률 2.77배는 발행액 1달러당 약 2.77달러의 주문이 접수됐다는 뜻입니다. 최근 6회 평균인 2.54배보다 높아, 이번 입찰에서 매수 경쟁이 비교적 강했던 것으로 해석할 수 있습니다. [1]
낙찰금리 5.300%도 입찰 직전 거래되던 유사 만기 국채의 참고금리인 5.317%보다 낮았습니다. 입찰 참여자들이 입찰 직전 시장 수준보다 낮은 금리에도 물량을 받아들였다는 의미입니다. 통상 이런 결과는 발행 물량을 소화하기 위해 예상보다 높은 금리를 추가로 제시할 필요가 적었다는 신호로 읽힙니다. 실제로 로이터는 입찰 이후 국채 매도세가 진정되고 금리가 고점에서 내려왔다고 보도했습니다. [1]
다만 낙찰금리 5.300% 자체는 낮은 수준이 아닙니다. 수요가 강했다는 사실과 정부의 장기 차입 비용이 높다는 사실은 함께 성립할 수 있습니다. 이번 입찰은 “국채를 사려는 투자자가 충분했다”는 점을 보여주지만, 장기금리의 부담이 해소됐다는 뜻은 아닙니다.
‘해외 투자자 80%’로 단정하면 안 되는 이유
원문에서 언급된 80.34%는 입찰에 참여한 해외 투자자의 비중으로 단정하기 어렵습니다. 보도에 등장하는 이 수치는 보통 ‘간접응찰자(indirect bidders)’에게 배정된 물량의 비중을 가리킵니다. 간접응찰자는 국채를 직접 입찰하지 않고 주간사 등을 통해 주문한 고객을 뜻합니다. 해외 중앙은행이나 국제기구가 여기에 포함될 수 있지만, 미국 내 투자자도 간접응찰자로 분류될 수 있습니다. 따라서 이 비율만으로 해외 투자자가 전체 물량의 80%를 샀다고 해석해서는 안 됩니다. [2]
해외 수요를 더 정확히 살펴보려면 간접응찰자 비중과 별도로 재무부가 공개하는 투자자 유형별 배정 자료를 확인해야 합니다. 응찰률 역시 입찰에 접수된 주문의 총량을 보여줄 뿐, 주문이 얼마나 다양한 투자자에게서 나왔는지나 낙찰 뒤 실제로 얼마나 오래 보유될지를 직접 알려주지는 않습니다.
연준의 추가 인상 전망은 확정된 일정이 아니다
미 연준은 9월 15~16일 회의에서 기준금리 목표 범위를 0.25% 포인트 올려 3.75~4.00%로 조정했습니다. 공개된 회의록에 따르면 참석자 모두 이번 인상에 동의했고, 대다수는 연말까지 추가 인상이 적절할 가능성이 높다고 판단했습니다. 그러나 회의록은 다음 인상을 확정하거나 구체적인 날짜를 제시하지 않았습니다. 위원들은 이후 결정이 새로 발표되는 경제 지표와 전망에 달려 있다고 밝혔습니다. [3]
따라서 “연준이 올해 한 차례 더 인상하기로 결정했다”라고 쓰기보다는 “대다수 참석자가 연말까지 추가 인상이 적절할 수 있다고 봤다”라고 표현하는 편이 정확합니다. 실제 정책 결정과 참석자들의 전망은 구분해야 합니다.
물가 기대도 금리 판단에 영향을 줄 수 있습니다. 뉴욕 연방준비은행의 2026년 9월 소비자 기대 조사에서 향후 1년 기대인플레이션 중간값은 3.9%로, 한 달 전보다 0.3% 포인트 상승했습니다. 이 조사는 소비자가 예상하는 물가 흐름을 보여주는 설문 지표이지, 이후 실제 물가상승률을 확정하는 통계는 아닙니다. 조사 기간은 9월 1일부터 30일까지였고 결과는 10월 7일 발표됐습니다. [4]
국채금리가 다시 오를지 볼 때 확인할 것
국채금리는 입찰 결과 하나만으로 움직이지 않습니다. 투자자는 연준의 예상 정책 경로, 물가와 고용 지표, 국채 발행 규모, 재정 전망, 장기채를 보유하는 데 요구하는 추가 보상 등을 함께 반영합니다. 입찰 수요가 강하면 단기적으로 금리 상승을 진정시킬 수 있지만, 물가 우려가 커지거나 장기 국채 공급 부담이 부각되면 금리는 다시 오를 수 있습니다.
이번 결과를 읽을 때는 세 가지를 구분하면 좋습니다. 첫째, 응찰률은 이번 입찰에 들어온 주문과 발행액의 비율입니다. 둘째, 낙찰금리와 입찰 직전 참고금리의 차이는 입찰 수요의 강도를 가늠하는 데 쓰입니다. 셋째, 입찰 뒤 금리가 잠시 내려갔다는 사실은 그날 시장 반응이지 장기 하락 추세가 확인됐다는 뜻은 아닙니다.
결국 10월 7일 입찰은 높은 금리에도 10년물 국채를 사려는 수요가 살아 있음을 보여줬습니다. 동시에 낙찰금리가 5.3%였다는 점은 장기자금 조달 비용이 여전히 높다는 사실도 드러냅니다. 다음 물가·고용 발표와 연준의 발언, 이어지는 국채 입찰에서도 수요가 유지되는지를 함께 살펴야 금리 흐름을 더 신중하게 판단할 수 있습니다.
출처
[1] Reuters / “US bonds selloff eases, yields off highs, after strong 10-year note auction” / 2026년 10월 7일 / https://www.reuters.com/business/us-30-year-bond-yield-hits-fresh-24-year-high-2026-10-07/
[2] U.S. TreasuryDirect / “FAQs about Auctions” / 날짜 미표기 / https://www.treasurydirect.gov/help-center/faqs/auction-faqs/
[3] Federal Reserve / “Minutes of the Federal Open Market Committee, September 15–16, 2026” / 2026년 10월 7일 공개 / https://www.federalreserve.gov/monetarypolicy/fomcminutes20260916.htm
[4] Federal Reserve Bank of New York / “Short- and Medium-Term Inflation Expectations Increase; Labor Market Expectations Improve” / 2026년 10월 7일 / https://www.newyorkfed.org/newsevents/news/research/2026/20261007
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 결국 개미들만 물렸다…'실적' 믿고 투자했는데 똘똘 뭉쳐 '몸값' 부풀려 (0) | 2026.10.08 |
|---|---|
| 日증시 TOPIX 683종목 교체 대상…퇴출 아닌 2028년까지 단계 조정 (0) | 2026.10.08 |
| LG전자 3분기 영업이익 컨센서스 25% 하회…증권가는 목표주가 올린 이유 (0) | 2026.10.08 |
| 뉴욕증시, 국채금리·유가 부담에 하락…다우 0.66%↓, 미 10년물 금리 장중 5.365% (0) | 2026.10.08 |
| 단일종목 레버리지 개인 확정손실 2.3조…고점 매물·정책 책임론 번져 (0) | 2026.10.08 |


