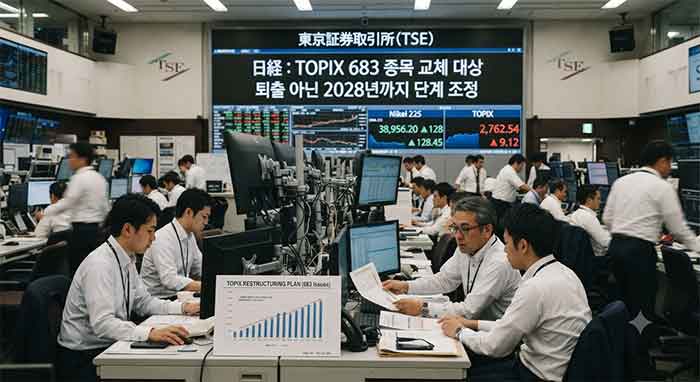
일본거래소그룹이 TOPIX 구성 기준을 바꾸면서 683개 종목을 단계적 비중 축소 대상으로 분류했다. 이번 개편은 상장폐지가 아니라 지수 편입 기준과 비중을 조정하는 절차로, 유동성 기준과 향후 일정이 핵심이다.
일본 대표 주가지수인 TOPIX에서 683개 종목이 교체 대상에 올랐지만, 이들 기업이 곧바로 상장폐지되거나 2026년 10월에 지수에서 한꺼번에 빠지는 것은 아니다. 일본거래소그룹(JPX)은 새 기준에 따라 편입 종목을 다시 선정하고, 기준에 들지 못한 기존 구성 종목은 경과 조치를 거쳐 비중을 단계적으로 낮추기로 했다. 따라서 이번 조치는 기업의 상장 자격을 박탈하는 제도가 아니라 TOPIX의 구성 기준과 지수 내 비중을 바꾸는 개편이다. [1][2] Japan Exchange Group Japan Exchange Group
무엇이 달라지나: 상장 시장보다 유동성을 본다
TOPIX는 일본 주식시장의 흐름을 폭넓게 보여주는 시장 대표 지수다. 1969년 7월 1일 산출을 시작했으며, JPX에 따르면 TOPIX를 추종하는 ETF·투자신탁·연금신탁 등의 연동 운용자산은 2026년 6월 말 기준 약 160조엔이다.[3] 이처럼 지수를 따르는 자금이 크기 때문에 구성 종목 변경은 해당 주식의 수급에 영향을 줄 수 있다. Japan Exchange Group
개편 후에는 프라임 시장뿐 아니라 스탠더드·그로스 시장 상장사도 심사 대상이 된다. 기업이 어느 시장에 상장돼 있는지만으로 편입 여부를 정하지 않고, 일정 기간의 거래 규모를 반영하는 ‘연간 거래대금 회전율’과 유통주식 시가총액을 기준으로 정기적으로 종목을 심사한다. 유통주식 시가총액은 실제 시장에서 거래될 수 있는 주식을 기준으로 계산한 시가총액이다. [2]
쉽게 말해 기업 규모만 크고 주식 거래가 뜸한 종목은 지수에서 차지하는 비중이 낮아지거나 편입 대상에서 빠질 수 있다. 반대로 시장 구분과 관계없이 거래가 활발하고 유통주식 시가총액 기준을 충족하면 새로 편입될 수 있다. 다만 TOPIX가 회사의 이익이나 주가 상승률을 직접 평가해 우량기업을 인증하는 지수로 바뀌는 것은 아니다. 공개된 개편 기준의 중심은 유동성과 유통주식 시가총액이다. [2]
683개 종목은 즉시 제외되지 않는다
JPX가 2026년 10월 7일 발표한 첫 정기 심사 결과에서는 35개 종목이 새로 편입되고, 기존 종목 가운데 683개가 경과 조치 대상이 됐다. [1] 보도에 인용된 JPX 측 예상에 따르면 새 기준으로 선정된 종목은 최소 986개이며, 이는 2026년 8월 말 TOPIX 구성 종목 1,636개와 비교한 수치다. [4] 다만 986개는 2026년 10월 말 당장 TOPIX에 남는 종목 수를 뜻하지 않는다. 경과 조치 대상 종목이 일정 기간 구성 종목으로 남기 때문이다. Japan Exchange Group
경과 조치 대상 종목의 지수 내 비중은 분기별 8단계에 걸쳐 낮아진다. JPX는 2027년 10월에 해당 종목을 다시 평가하며, 계속 편입될 기준을 충족한 종목은 그 이후 단계적 비중 축소를 멈출 수 있도록 했다. 첫 심사에서 기준을 통과하지 못했더라도, 이후 거래 여건과 유통주식 시가총액 기준을 충족하는지에 따라 결과가 달라질 수 있다. [2] 두 번째 정기 교체는 2028년 10월로 예정돼 있다.[2] Japan Exchange Group
따라서 ‘683개 퇴출’이라는 표현은 대상 종목이 곧바로 모두 지수에서 사라진다는 뜻으로 읽으면 안 된다. 이번 발표의 정확한 의미는 683개 종목이 새 편입 기준을 충족하지 못해 경과 조치와 재평가를 거치게 됐다는 것이다. 최종적으로 어느 종목이 언제 빠지는지는 향후 기준 충족 여부와 일정에 따라 달라진다.
지수 편입·제외가 주가를 자동으로 결정하지는 않는다
TOPIX를 추종하는 펀드는 지수의 구성과 비중을 반영해 포트폴리오를 조정할 수 있다. 이에 따라 새로 편입되는 종목에는 추종 자금의 매수 수요가, 비중이 줄거나 제외되는 종목에는 매도 수요가 생길 가능성이 있다. 그러나 실제 주가 반응은 개편 발표 전 시장의 예상, 해당 종목의 거래량, 펀드의 추종 방식, 다른 투자자의 매매 등에 따라 달라진다. 지수 편입이 주가 상승을 보장하거나, 제외가 곧 기업의 부실을 뜻하는 것은 아니다.
투자자는 ‘TOPIX 편입 여부’만 확인하기보다 해당 기업의 실적과 재무 상태, 거래대금, 유통주식 비중을 함께 살펴볼 필요가 있다. 특히 경과 조치 대상은 재평가 일정과 단계별 비중 조정이 남아 있어, 발표 직후의 등락만으로 기업의 장기 가치를 판단하기 어렵다. TOPIX 개편은 일본 기업에 주주환원이나 주가 관리를 직접 명령하는 규정이 아니라 지수 편입 기준을 바꾸는 조치다. 기업의 가치 제고 노력과 지수 편입 결과는 관련될 수 있지만, 둘을 같은 것으로 보기는 어렵다.
출처
- Japan Exchange Group / Periodic Review and Initial Selection of Constituents of TOPIX and Other Stock Price Indices / 2026년 10월 7일 / 자료 보기
- Japan Exchange Group / Second stage of revisions / 날짜 미표기 / 자료 보기
- Japan Exchange Group / Overview of TOPIX Revisions / 날짜 미표기 / 자료 보기
- Financial Times / Japan to slash hundreds of stocks from Topix index in record revamp / 2026년 10월 7일 / 기사 보기
특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'주식뉴스' 카테고리의 다른 글
| 결국 개미들만 물렸다…'실적' 믿고 투자했는데 똘똘 뭉쳐 '몸값' 부풀려 (0) | 2026.10.08 |
|---|---|
| 美 10년물 국채 입찰 수요 강했지만…5.3% 고금리는 여전한 부담 (0) | 2026.10.08 |
| LG전자 3분기 영업이익 컨센서스 25% 하회…증권가는 목표주가 올린 이유 (0) | 2026.10.08 |
| 뉴욕증시, 국채금리·유가 부담에 하락…다우 0.66%↓, 미 10년물 금리 장중 5.365% (0) | 2026.10.08 |
| 단일종목 레버리지 개인 확정손실 2.3조…고점 매물·정책 책임론 번져 (0) | 2026.10.08 |


